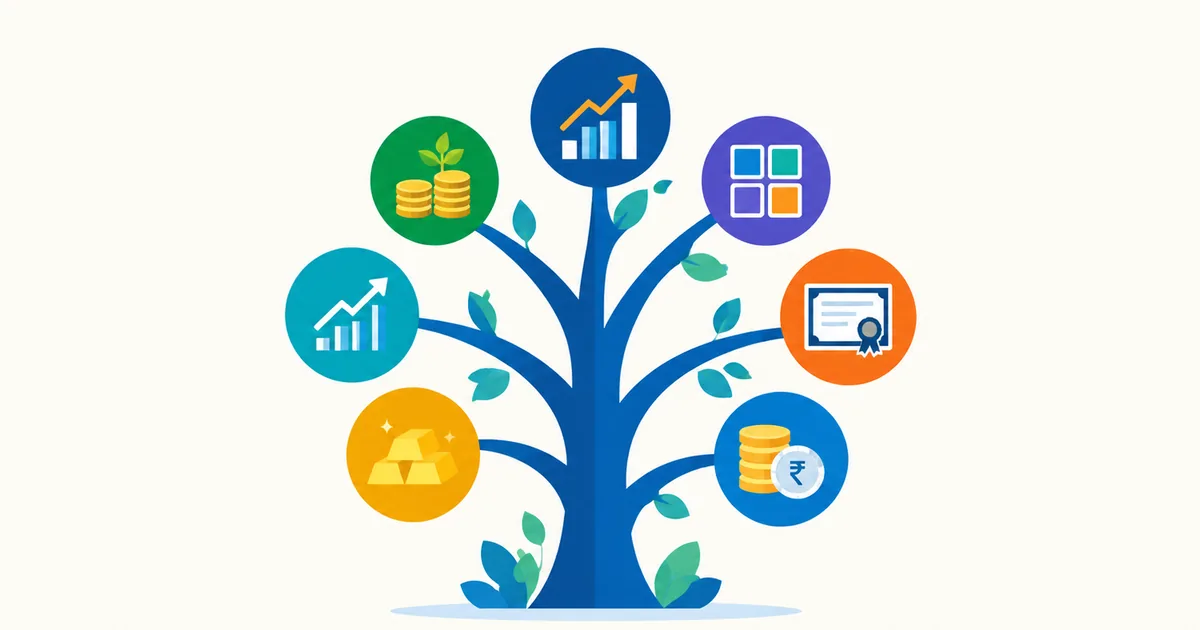
ધારો કે તમારા પાડોશીએ કોઈ એક કંપનીના શેરમાં પોતાની બધી બચત લગાવી દીધી અને થોડા મહિનામાં એ શેર અડધો થઈ ગયો. બીજી બાજુ, તમારા એક મિત્રે એ જ રકમ ચાર-પાંચ અલગ જગ્યાએ વહેંચીને રોકી હતી. એક જગ્યાએ નુકસાન થયું, પણ બાકીની જગ્યાએ વધારો થયો, એટલે તેની રાતની ઊંઘ બગડી નહીં. બંનેના પૈસા એટલા જ હતા, ફરક ફક્ત પોર્ટફોલિયોનો હતો.
સ્ટોક માર્કેટમાં રોકાણ કરવું રોમાંચક હોઈ શકે છે, પણ યોગ્ય આયોજન વગર તે જોખમી પણ બની શકે છે. એક સારો, સંતુલિત સ્ટોક માર્કેટ પોર્ટફોલિયો તમને જોખમ સંભાળવામાં, ધીમે ધીમે સંપત્તિ વધારવામાં અને સમય જતાં તમારા આર્થિક લક્ષ્યો સુધી પહોંચવામાં મદદ કરે છે.
આ ગાઇડમાં આપણે સરળ ભાષામાં સમજીશું:
- સ્ટોક માર્કેટ પોર્ટફોલિયો એટલે શું અને તે કેમ જરૂરી છે
- પોર્ટફોલિયોમાં કઈ કઈ એસેટ્સ આવી શકે
- કન્ઝર્વેટિવ, બેલેન્સ્ડ અને એગ્રેસિવ પોર્ટફોલિયોમાં શું ફરક છે
- પોર્ટફોલિયો બનાવવાના સ્ટેપ્સ, શરૂઆતથી અંત સુધી
- સ્ટોકની પસંદગી, રીબેલેન્સિંગ, ટેક્સ અને સામાન્ય ભૂલો
- તમારા મનમાં આવતા વારંવારના પ્રશ્નોના જવાબો
આ લેખ શૈક્ષણિક હેતુ માટે છે અને કોઈ ચોક્કસ શેર ખરીદવાની ભલામણ નથી. શરૂ કરીએ.
1. સ્ટોક માર્કેટ પોર્ટફોલિયો શું છે?
સ્ટોક માર્કેટ પોર્ટફોલિયો એટલે તમારા બધા રોકાણોનો એક સમૂહ. તેમાં શેર, મ્યુચ્યુઅલ ફંડ, ETF, બોન્ડ, સોનું અને અન્ય નાણાકીય સાધનો શામેલ હોઈ શકે છે. સરળ ભાષામાં કહીએ તો, રોકાણની ટોપલી જેમાં તમે બધા ઈંડા એક જ જગ્યાએ મૂકવાને બદલે જુદી જુદી ટોપલીઓમાં વહેંચો છો.
ઘણા નવા રોકાણકારો માને છે કે પોર્ટફોલિયો એટલે ફક્ત ઘણા બધા શેર ખરીદવા. હકીકતમાં, પોર્ટફોલિયો એટલે વિચારપૂર્વક ગોઠવેલું રોકાણ. તેમાં દરેક રોકાણનું એક કારણ હોય છે: કોઈ સ્થિરતા માટે, કોઈ વૃદ્ધિ માટે, કોઈ મુશ્કેલ સમયમાં સહારો આપવા માટે.
પોર્ટફોલિયાનો મુખ્ય હેતુ ડાયવર્સિફિકેશન (વિવિધીકરણ) છે. એટલે કે જોખમ ઘટાડીને વધુ સ્થિર રિટર્ન મેળવવાનો પ્રયાસ. અહીં એક વાત સ્પષ્ટ સમજી લેવી જરૂરી છે: ડાયવર્સિફિકેશન નુકસાન સંપૂર્ણપણે અટકાવતું નથી, પણ કોઈ એક રોકાણ ખરાબ પ્રદર્શન કરે તો આખા પોર્ટફોલિયા પર તેની અસર ઘટાડે છે.
એક સરળ ઉદાહરણ
માની લો કે રમેશ પાસે ₹1,00,000 છે.
- રમેશ A: બધા પૈસા એક જ કંપનીના શેરમાં લગાવે છે.
- રમેશ B: પૈસા આ રીતે વહેંચે છે: ઇન્ડેક્સ ફંડ, લાર્જ-કેપ શેર, ડેટ ફંડ, સોનું અને થોડો ભાગ મિડ-કેપ ફંડમાં.
જો કંપની A માં કોઈ સમસ્યા આવે અને શેર નીચે જાય, તો રમેશ A ને મોટો ફટકો પડે. રમેશ B ને પણ થોડું નુકસાન થશે, પણ બાકીની એસેટ્સ તેને સંભાળી લેશે. લાંબા ગાળે આ ફરક ખૂબ મોટો સાબિત થાય છે.
પોર્ટફોલિયોને ક્રિકેટ ટીમની જેમ વિચારો. ટીમમાં બધા ખેલાડીઓ ફક્ત બેટ્સમેન ન હોઈ શકે. કોઈ ઓપનર, કોઈ બોલર, કોઈ વિકેટકીપર અને કોઈ ઓલરાઉન્ડર હોય, ત્યારે જ ટીમ દરેક પરિસ્થિતિમાં ટકી શકે. એ જ રીતે પોર્ટફોલિયોમાં શેર વૃદ્ધિ લાવે, ડેટ સ્થિરતા આપે, સોનું મુશ્કેલ સમયમાં સહારો બને અને રોકડ તાત્કાલિક જરૂર પૂરી કરે.
2. સ્ટોક માર્કેટ પોર્ટફોલિયો કેમ મહત્વપૂર્ણ છે?
યોગ્ય રીતે બનાવેલો પોર્ટફોલિયો તમને ઘણા ફાયદા આપે છે.
૧. જોખમ સંચાલન (Risk Management)
બધા સ્ટોક્સ એક સાથે સારું પ્રદર્શન કરતા નથી. એક સેક્ટર નબળું હોય ત્યારે બીજું સેક્ટર સારું કરતું હોઈ શકે છે. જ્યારે શેરબજાર ઘટે ત્યારે સોનું કે ડેટ ફંડ ઘણી વખત સ્થિર રહે છે. આ રીતે અલગ અલગ એસેટ્સ એકબીજાની ખોટ સંતુલિત કરવામાં મદદ કરે છે.
૨. વધુ સ્થિર રિટર્ન
એક જ સ્ટોકમાં રોકાણ કરવામાં રિટર્ન ખૂબ ઉપર-નીચે થાય છે. સંતુલિત પોર્ટફોલિયોમાં ઉતાર-ચઢાવ ઓછા હોય છે, એટલે તમે લાંબા સમય સુધી શાંતિથી રોકાયેલા રહી શકો છો. લાંબા ગાળાની સફળતા માટે એ સૌથી જરૂરી બાબત છે.
૩. લક્ષ્ય આધારિત રોકાણ
ઘર ખરીદવું, બાળકોના શિક્ષણ માટે ફંડ ઊભું કરવું, લગ્ન માટે બચત અથવા નિવૃત્તિ આયોજન, આ દરેક લક્ષ્યનો સમયગાળો અને જરૂરી રકમ અલગ હોય છે. પોર્ટફોલિયો તમારા રોકાણને આ લક્ષ્યો સાથે જોડે છે. 15 વર્ષ પછી જોઈતા પૈસા અને 2 વર્ષ પછી જોઈતા પૈસાનું રોકાણ એક જ રીતે ન થઈ શકે.
૪. માનસિક શાંતિ
જ્યારે બજારમાં મોટો ઘટાડો આવે ત્યારે ગભરાટમાં ખોટા નિર્ણય લેવાની શક્યતા વધી જાય છે. સારી રીતે આયોજન કરેલો પોર્ટફોલિયો તમને ખબર આપે છે કે તમે શા માટે રોકાણ કર્યું છે, એટલે રોજિંદા સમાચારથી હલી જવાની જરૂર રહેતી નથી.
૫. શિસ્તબદ્ધ આદત
પોર્ટફોલિયો રાખવાથી તમે નિયમિત રીતે રોકાણ કરવાની, સમીક્ષા કરવાની અને જરૂર પડે ત્યારે ફેરફાર કરવાની આદત કેળવો છો. પૈસા વધારવામાં સમય જેટલો જ આ શિસ્તનો ફાળો હોય છે.
જો તમે હજી બચત અને રોકાણનો તફાવત સ્પષ્ટ રીતે સમજતા ન હો, તો અમારો લેખ સેવિંગ vs ઇન્વેસ્ટિંગ: કોણ ખરેખર સંપત્તિ બનાવે છે? જરૂર વાંચો.
3. પોર્ટફોલિયોમાં આવતી મુખ્ય એસેટ્સ
પોર્ટફોલિયો બનાવતા પહેલાં જુદી જુદી એસેટ્સને સમજવી જરૂરી છે. દરેકનું પોતાનું જોખમ અને પોતાની ભૂમિકા હોય છે.
૧. ઇક્વિટી (શેર)
શેર ખરીદવાનો અર્થ છે કંપનીમાં થોડી માલિકી ખરીદવી. લાંબા ગાળે ઇક્વિટીમાં વૃદ્ધિની શક્યતા વધુ હોય છે, પણ ટૂંકા ગાળામાં ભાવ ખૂબ ઉપર-નીચે થાય છે. શેરોને કંપનીના કદ પ્રમાણે ત્રણ ભાગમાં વહેંચી શકાય:
- લાર્જ-કેપ: મોટી, સ્થાપિત કંપનીઓ. તુલનાત્મક રીતે વધુ સ્થિર.
- મિડ-કેપ: મધ્યમ કદની કંપનીઓ. વૃદ્ધિની શક્યતા વધુ, જોખમ પણ વધુ.
- સ્મોલ-કેપ: નાની કંપનીઓ. સૌથી વધુ ઉતાર-ચઢાવ, સૌથી વધુ જોખમ.
૨. મ્યુચ્યુઅલ ફંડ
મ્યુચ્યુઅલ ફંડમાં ઘણા રોકાણકારોના પૈસા ભેગા કરીને નિષ્ણાત ફંડ મેનેજર તેનું રોકાણ જુદા જુદા શેર કે બોન્ડમાં કરે છે. ઓછી રકમથી પણ તરત ડાયવર્સિફિકેશન મળે છે, એટલે શરૂઆતના રોકાણકારો માટે તે સારો વિકલ્પ ગણાય છે. વધુ માહિતી માટે વાંચો: મ્યુચ્યુઅલ ફંડ શું છે? શરૂઆતના લોકો માટે સંપૂર્ણ ગાઇડ.
૩. ઇન્ડેક્સ ફંડ અને ETF
આ ફંડ કોઈ ઇન્ડેક્સ (જેમ કે નિફ્ટી 50 કે સેન્સેક્સ) ની નકલ કરે છે. તેમાં ફંડ મેનેજર પોતાની પસંદગીથી શેર ચૂંટતો નથી, એટલે ખર્ચ સામાન્ય રીતે ઓછો હોય છે. ઇન્ડેક્સ ફંડ અને લાર્જ-કેપ ફંડ વચ્ચે કેવી રીતે પસંદગી કરવી તે સમજવા માટે વાંચો: ઇન્ડેક્સ ફંડ vs લાર્જ-કેપ ફંડ.
૪. ડેટ (બોન્ડ અને ડેટ ફંડ)
ડેટ એટલે ઉધાર આપવું. તમે સરકાર કે કંપનીને પૈસા ઉધાર આપો છો અને બદલામાં વ્યાજ મળે છે. ડેટ સામાન્ય રીતે શેર કરતાં ઓછું જોખમી અને ઓછું વધઘટ વાળું હોય છે. તે પોર્ટફોલિયાને સ્થિરતા આપે છે.
૫. સોનું
સોનું ઘણા લોકો માટે મુશ્કેલ સમયનો સહારો ગણાય છે. ભૌતિક સોના ઉપરાંત ગોલ્ડ ETF અને સોવરિન ગોલ્ડ બોન્ડ જેવા વિકલ્પો પણ છે. પોર્ટફોલિયામાં થોડો ભાગ સોનાનો રાખવાથી વિવિધતા વધે છે. સોનાના ભાવ પણ ઉપર-નીચે થાય છે, એટલે તેને પણ મર્યાદિત પ્રમાણમાં રાખવું સમજદારી છે.
૬. રોકડ અને ઇમરજન્સી ફંડ
રોકડ કે બેંક FD જેવી સલામત જગ્યાએ રાખેલા પૈસા શેરબજારના રોકાણનો ભાગ નથી, પણ કોઈ પણ સારા પોર્ટફોલિયોની પાયાની જરૂર છે. જો ઇમરજન્સીમાં પૈસા જોઈએ અને તમારે ખોટ ખાઈને શેર વેચવા પડે, તો આખું આયોજન બગડી જાય છે.
4. સ્ટોક માર્કેટ પોર્ટફોલિયોના પ્રકારો
દરેક રોકાણકારના લક્ષ્યો, ઉંમર અને જોખમ સહન કરવાની ક્ષમતા અલગ હોય છે. સામાન્ય રીતે પોર્ટફોલિયોને ત્રણ મુખ્ય પ્રકારમાં વહેંચવામાં આવે છે.
૧. કન્ઝર્વેટિવ (સાવચેત) પોર્ટફોલિયો
- સુરક્ષા અને સ્થિર રિટર્ન પર ધ્યાન
- લાર્જ-કેપ સ્ટોક્સ, બોન્ડ અને ડેટ મ્યુચ્યુઅલ ફંડનો વધુ ભાગ
- ઓછું જોખમ પસંદ કરનારા રોકાણકારો માટે યોગ્ય
- નિવૃત્તિની નજીક પહોંચેલા કે ટૂંકા ગાળાનું લક્ષ્ય ધરાવતા લોકો માટે ઉપયોગી
મર્યાદા: વૃદ્ધિની ગતિ ધીમી હોઈ શકે છે અને લાંબા ગાળે મોંઘવારી સામે રિટર્ન ઓછું પડી શકે છે.
૨. બેલેન્સ્ડ (સંતુલિત) પોર્ટફોલિયો
- ઇક્વિટી અને ડેટનું મિશ્રણ
- મધ્યમ જોખમ અને મધ્યમ રિટર્નની અપેક્ષા
- લાંબા ગાળાના રોકાણકારો માટે ઉત્તમ
- મોટા ભાગના સામાન્ય લોકો માટે સારો પ્રારંભ બિંદુ
મર્યાદા: બજાર ખૂબ તેજીમાં હોય ત્યારે તમને લાગી શકે છે કે તમે ઓછું કમાયા, પણ બજાર ઘટે ત્યારે આ જ સંતુલન તમને બચાવે છે.
૩. એગ્રેસિવ (આક્રમક) પોર્ટફોલિયો
- મિડ-કેપ અને સ્મોલ-કેપ સ્ટોક્સમાં વધુ રોકાણ
- વધુ જોખમ, પણ વધુ રિટર્નની શક્યતા
- યુવાન રોકાણકારો માટે યોગ્ય, જેમની પાસે લાંબો સમય છે
મર્યાદા: બજાર ઘટે ત્યારે પોર્ટફોલિયો ઝડપથી અને ઘણો ઘટી શકે છે. તે સહન કરવાની માનસિક તૈયારી અને લાંબો સમય હોવો જરૂરી છે.
ત્રણેય પ્રકારની સરખામણી
| બાબત | કન્ઝર્વેટિવ | બેલેન્સ્ડ | એગ્રેસિવ |
|---|---|---|---|
| જોખમ | ઓછું | મધ્યમ | વધુ |
| વૃદ્ધિની શક્યતા | ઓછી | મધ્યમ | વધુ |
| ઉતાર-ચઢાવ | ઓછા | મધ્યમ | ઘણા |
| યોગ્ય સમયગાળો | 1–3 વર્ષ | 5–10 વર્ષ | 10 વર્ષથી વધુ |
| કોના માટે | નિવૃત્તિ નજીક, સાવચેત | મોટા ભાગના રોકાણકારો | યુવાન, જોખમ લઈ શકે તેવા |
5. સ્ટોક માર્કેટ પોર્ટફોલિયો કેવી રીતે બનાવવો? (સ્ટેપ-બાય-સ્ટેપ)
હવે મુખ્ય ભાગ: પોર્ટફોલિયો બનાવવાની પ્રક્રિયા. આ 8 સ્ટેપ્સ ક્રમશઃ અનુસરો.
સ્ટેપ ૧: પહેલાં પાયો મજબૂત કરો
શેરબજારમાં એક રૂપિયો લગાવતા પહેલાં આ ત્રણ બાબતો તપાસો:
- ઇમરજન્સી ફંડ: ઓછામાં ઓછા 6 મહિનાના ખર્ચ જેટલી રકમ સરળતાથી ઉપાડી શકાય તેવી જગ્યાએ રાખો.
- વીમો: આરોગ્ય વીમો અને જરૂર હોય તો ટર્મ લાઇફ ઇન્સ્યોરન્સ લો, જેથી અચાનક ખર્ચ તમારા રોકાણને તોડે નહીં.
- મોંઘું દેવું: ક્રેડિટ કાર્ડ કે ઊંચા વ્યાજવાળી લોન પહેલાં ચૂકવો. જો લોન પર ઊંચું વ્યાજ ચૂકવતા હો, તો શેરબજારમાંથી એટલું રિટર્ન મળવાની ખાતરી નથી હોતી.
જો માસિક બજેટ જ ગોઠવાતું ન હોય, તો પહેલાં 30,000 ના પગારમાં માસિક બજેટ કેવી રીતે બનાવવું તે વાંચો.
સ્ટેપ ૨: તમારા આર્થિક લક્ષ્યો નક્કી કરો
રોકાણ પહેલાં પોતાને આ પ્રશ્નો પૂછો:
- હું રોકાણ કેમ કરી રહ્યો છું? (ઘર, શિક્ષણ, નિવૃત્તિ, સંપત્તિ સર્જન)
- કેટલા વર્ષ સુધી હું પૈસા રોકી રાખી શકું?
- કેટલી રકમ મારે ક્યારે જોઈશે?
- બજાર 20-30% ઘટે તો હું શાંત રહી શકીશ?
દરેક લક્ષ્ય માટે સમયગાળો લખી રાખો. ઉદાહરણ તરીકે:
- ટૂંકા ગાળાનું લક્ષ્ય (1-3 વર્ષ): વેકેશન, વાહન. આ માટે ડેટ ફંડ કે સલામત વિકલ્પો વધુ યોગ્ય.
- મધ્યમ ગાળાનું લક્ષ્ય (3-7 વર્ષ): બેલેન્સ્ડ મિશ્રણ.
- લાંબા ગાળાનું લક્ષ્ય (7+ વર્ષ): ઇક્વિટી પર વધુ ભાર મૂકી શકાય.
સ્પષ્ટ લક્ષ્યો યોગ્ય સ્ટોક્સ અને એસેટ એલોકેશન પસંદ કરવામાં મદદ કરે છે.
સ્ટેપ ૩: તમારી જોખમ ક્ષમતા સમજો
જોખમ ક્ષમતાના બે પાસાં છે:
૧. જોખમ લઈ શકવાની ક્ષમતા (Ability): આ તમારી ઉંમર, આવકની સ્થિરતા, જવાબદારીઓ અને બચત પર આધાર રાખે છે.
- યુવાન રોકાણકારો, જેમની પાસે લાંબો સમય છે, વધુ જોખમ લઈ શકે છે.
- નિવૃત્તિ નજીકના રોકાણકારોએ સ્થિરતા અને મૂડીની સુરક્ષા પર ધ્યાન આપવું જોઈએ.
૨. જોખમ સહન કરવાની ઈચ્છા (Willingness): આ તમારા સ્વભાવ પર આધાર રાખે છે. કાગળ પર તમે વધુ જોખમ લઈ શકતા હો, પણ પોર્ટફોલિયો 25% ઘટે ત્યારે તમારી ઊંઘ ઉડી જતી હોય, તો તમારો પોર્ટફોલિયો થોડો સાવચેત હોવો જોઈએ. બેમાંથી જે ઓછું હોય, તે પ્રમાણે નિર્ણય લો.
સ્ટેપ ૪: એસેટ એલોકેશન નક્કી કરો
એસેટ એલોકેશન એટલે તમારા કુલ પૈસાનો કેટલો ટકા કઈ એસેટમાં જશે. સંશોધનો અને અનુભવીઓ ઘણી વાર કહે છે કે પોર્ટફોલિયાના પરિણામમાં કયો શેર લીધો તેના કરતાં એસેટ એલોકેશનનો પ્રભાવ વધુ હોય છે.
એક સામાન્ય અંદાજ (રૂલ ઓફ થમ્બ): ઇક્વિટીમાં રાખવાની ટકાવારી ≈ 100 − તમારી ઉંમર. 30 વર્ષના વ્યક્તિ માટે આશરે 70% ઇક્વિટી. આ ફક્ત માર્ગદર્શક સૂત્ર છે. દરેકની પરિસ્થિતિ અલગ હોવાથી તેને તમારા લક્ષ્યો અને જોખમ ક્ષમતા પ્રમાણે ગોઠવો.
સ્ટેપ ૫: રોકાણમાં વિવિધતા લાવો
ક્યારેય બધા પૈસા એક જ સ્ટોક અથવા એક જ સેક્ટરમાં ન મૂકો. સારો પોર્ટફોલિયો આ ત્રણ સ્તરે ડાયવર્સિફાઇડ હોય છે:
- એસેટ ક્લાસ વચ્ચે: ઇક્વિટી, ડેટ, સોનું.
- સેક્ટર વચ્ચે: બેંકિંગ, IT, ફાર્મા, FMCG, ઓટો, ઊર્જા વગેરે. બધા શેર એક જ ક્ષેત્રના ન હોવા જોઈએ.
- કંપનીના કદ વચ્ચે: સ્થિરતા માટે લાર્જ-કેપ, વૃદ્ધિ માટે મિડ-કેપ અને સ્મોલ-કેપ, અને સરળ ડાયવર્સિફિકેશન માટે મ્યુચ્યુઅલ ફંડ કે ETF.
એક વાત યાદ રાખો: અતિશય ડાયવર્સિફિકેશન પણ નુકસાનકારક છે. 40-50 અલગ શેર કે ઘણા બધા ફંડ રાખવાથી ટ્રેક રાખવું મુશ્કેલ થાય છે અને રિટર્ન સરેરાશ જેટલું જ રહી જાય છે. શરૂઆતના રોકાણકાર માટે થોડા સારા ફંડ કે 10-15 સારા શેર પૂરતા છે.
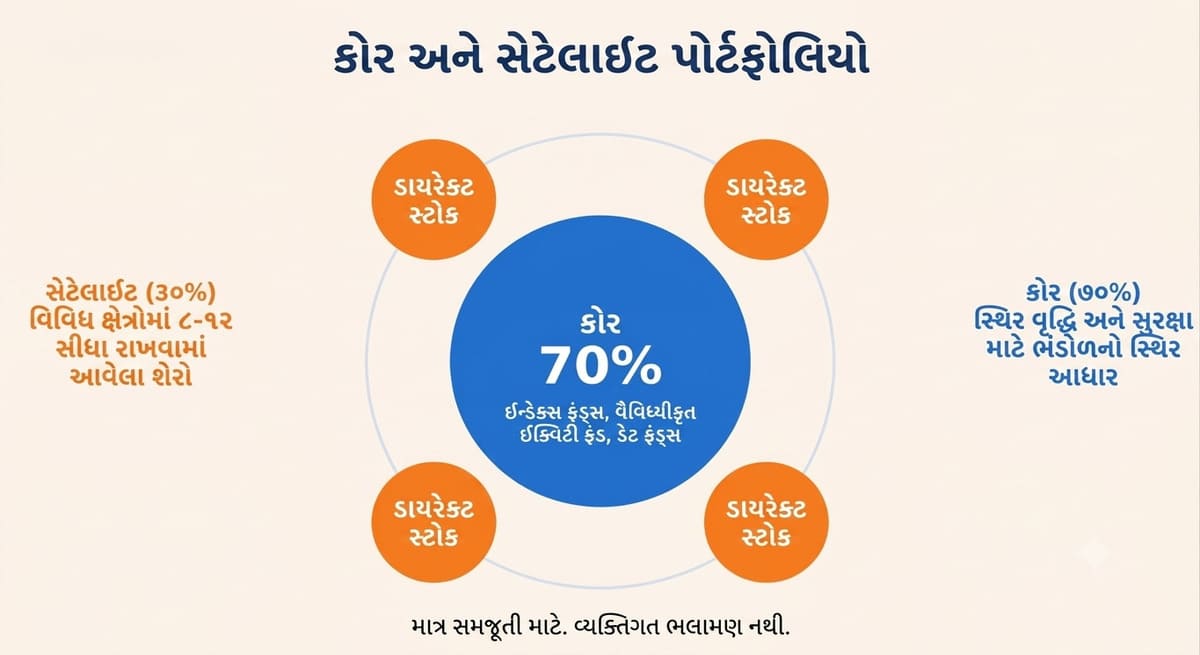
આ માટે એક લોકપ્રિય રીત છે કોર અને સેટેલાઇટ માળખું. અહીં પોર્ટફોલિયાનો મોટો ભાગ (ઉદાહરણ તરીકે 70%) ઇન્ડેક્સ ફંડ, ડાયવર્સિફાઇડ ઇક્વિટી ફંડ અને ડેટ ફંડ જેવા સ્થિર “કોર”માં રહે છે. બાકીનો નાનો ભાગ (ઉદાહરણ તરીકે 30%) 8-12 અલગ અલગ સેક્ટરના સીધા શેર, એટલે કે “સેટેલાઇટ”માં રોકી શકાય. આ પ્રમાણ ફક્ત ઉદાહરણ છે, ભલામણ નથી.
સ્ટેપ ૬: ડીમેટ અને ટ્રેડિંગ ખાતું ખોલો, સાચા પ્લેટફોર્મની પસંદગી કરો
શેર ખરીદવા માટે ડીમેટ અને ટ્રેડિંગ ખાતું જોઈએ. ખાતું ખોલતી વખતે આ બાબતો તપાસો:
- બ્રોકર SEBI-રજિસ્ટર્ડ હોવો જોઈએ.
- બ્રોકરેજ, વાર્ષિક જાળવણી ચાર્જ (AMC) અને અન્ય ફી સમજી લો.
- એપ સરળ અને વિશ્વસનીય હોવી જોઈએ.
- કોઈ પણ અજાણ્યા “ટિપ્સ આપનાર” કે “ગેરંટીડ રિટર્ન” વાળા જૂથોથી દૂર રહો.
બજાર વિશે અધિકૃત માહિતી માટે NSE ઇન્ડિયા અને BSE ઇન્ડિયા ની વેબસાઇટ જોઈ શકો છો. રોકાણકારોની સુરક્ષા અને નિયમો માટે SEBI ની વેબસાઇટ અને SEBI ઇન્વેસ્ટર પોર્ટલ ઉપયોગી છે.
સ્ટેપ ૭: ગુણવત્તાવાળા સ્ટોક્સ અને ફંડ પસંદ કરો અને SIP થી શરૂઆત કરો
એકસાથે મોટી રકમ લગાવવાને બદલે SIP (સિસ્ટેમેટિક ઇન્વેસ્ટમેન્ટ પ્લાન) દ્વારા દર મહિને નક્કી રકમ રોકવી એ શિસ્તબદ્ધ રીત છે. તેનાથી બજાર ઊંચું હોય કે નીચું, તમે સરેરાશ ભાવે ખરીદી કરો છો, અને “ક્યારે ખરીદવું?” ની ચિંતા ઓછી થાય છે. SIP કેવી રીતે કામ કરે છે તે સમજવા વાંચો: SIP રોકાણથી કરોડપતિ કેવી રીતે બની શકાય.
શરૂઆતના રોકાણકારો માટે સલામત ફંડ વિશે જાણવા: ઓછા જોખમવાળા શ્રેષ્ઠ મ્યુચ્યુઅલ ફંડ (2026 ગાઇડ).
સીધા શેર પસંદ કરવા હોય તો આગળના વિભાગમાં આપેલા માપદંડો તપાસો. માત્ર ટીપ્સ, વોટ્સએપ મેસેજ કે અફવાઓના આધારે રોકાણ ક્યારેય ન કરો.
સ્ટેપ ૮: નિયમિત સમીક્ષા અને રીબેલેન્સિંગ
બજાર બદલાય છે, તમારા લક્ષ્યો બદલાય છે, એટલે તમારો પોર્ટફોલિયો પણ સમયાંતરે તપાસવો જોઈએ.
- વર્ષમાં ઓછામાં ઓછું 1-2 વખત સમીક્ષા કરો.
- એસેટ એલોકેશન મૂળ યોજનાથી ખૂબ દૂર ગયું હોય તો રીબેલેન્સ કરો.
- રોજ પોર્ટફોલિયો જોવાની આદત ટાળો, તેનાથી બિનજરૂરી ચિંતા અને ઉતાવળિયા નિર્ણયો વધે છે.
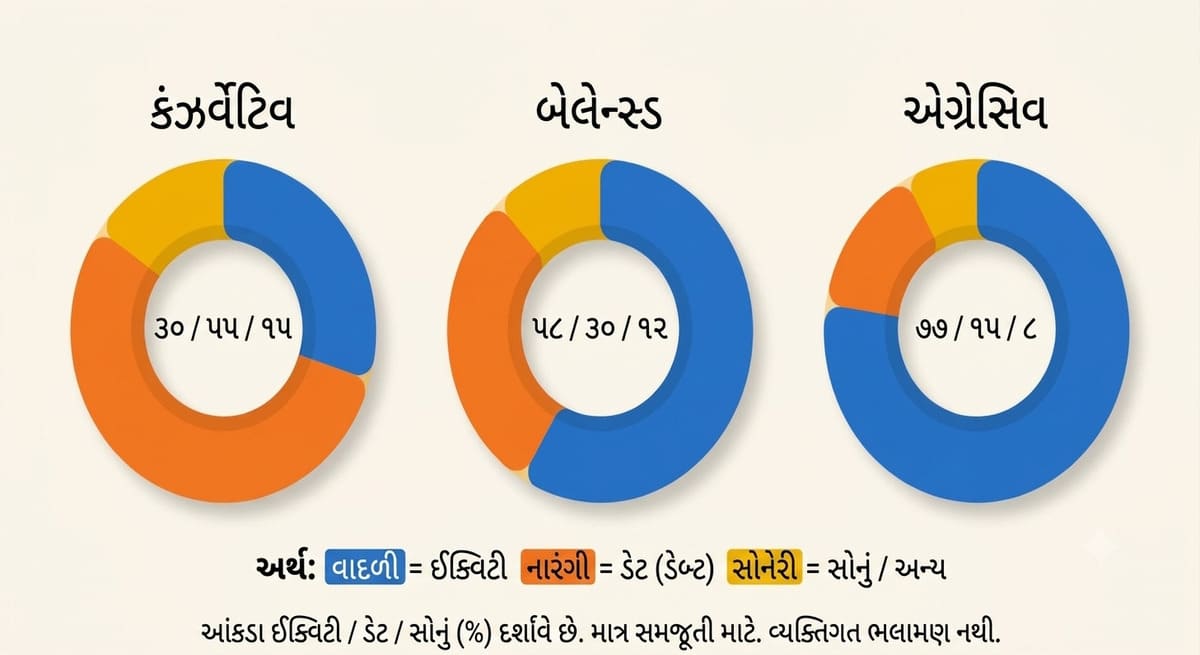
6. એસેટ એલોકેશનના ઉદાહરણો (માત્ર સમજ માટે)
નીચેનું ટેબલ કોઈ ભલામણ નથી. આ ફક્ત સમજાવવા માટેના ઉદાહરણો છે. તમારી પરિસ્થિતિ પ્રમાણે આંકડા બદલાઈ શકે છે.
| એસેટ | કન્ઝર્વેટિવ | બેલેન્સ્ડ | એગ્રેસિવ |
|---|---|---|---|
| લાર્જ-કેપ / ઇન્ડેક્સ | 25% | 40% | 40% |
| મિડ-કેપ / સ્મોલ-કેપ | 5% | 18% | 37% |
| ડેટ / બોન્ડ | 55% | 30% | 15% |
| સોનું | 10% | 10% | 5% |
| રોકડ / લિક્વિડ | 5% | 2% | 3% |
SIP નું કાલ્પનિક ગણિત
માની લો કે તમે દર મહિને ₹5,000 ની SIP કરો છો અને કાલ્પનિક રીતે દર વર્ષે સરેરાશ 12% રિટર્ન મળે છે (આ ફક્ત ગણતરી સમજવા માટેની ધારણા છે, કોઈ ગેરંટી કે વચન નથી). તો:
- 10 વર્ષમાં તમે કુલ રોકશો: ₹6,00,000
- અંદાજિત મૂલ્ય: લગભગ ₹11.6 લાખ
વાસ્તવિક રિટર્ન આનાથી ઓછું કે વધુ હોઈ શકે છે, કારણ કે શેરબજારમાં કોઈ ગેરંટીડ રિટર્ન હોતું નથી. પણ આ ઉદાહરણ બતાવે છે કે સમય અને નિયમિતતા કેટલા શક્તિશાળી છે.
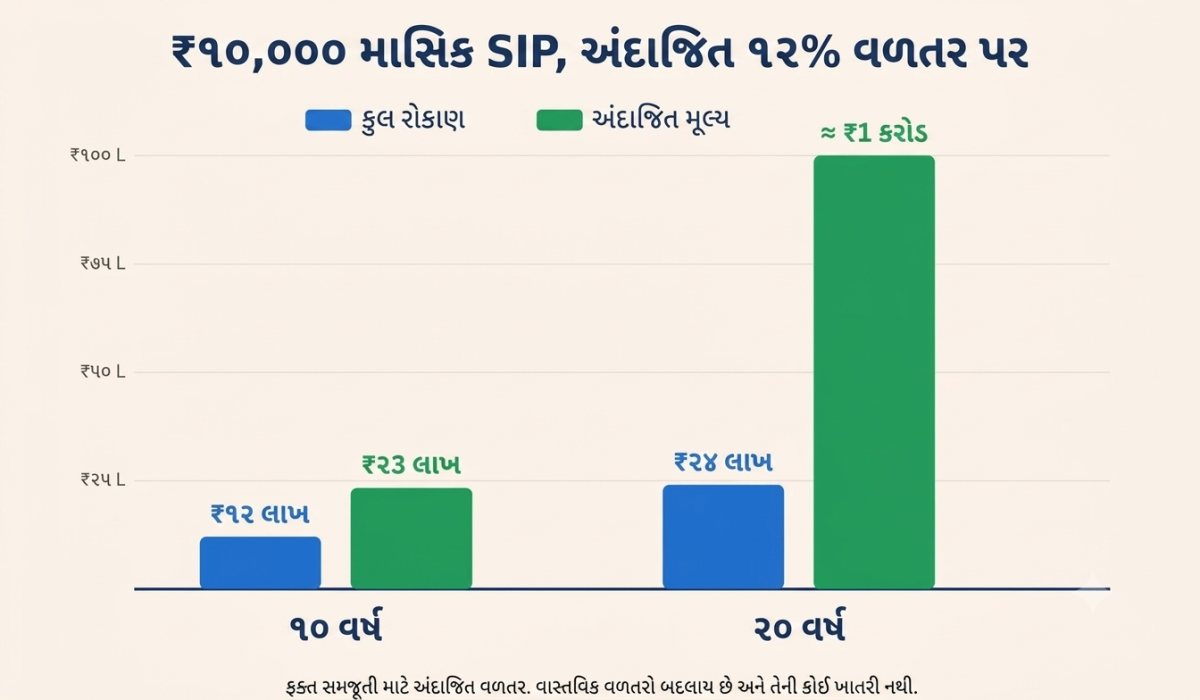
હવે દર મહિને ₹10,000 ની SIP અને એ જ કાલ્પનિક 12% રિટર્ન માનીએ. 10 વર્ષમાં કુલ રોકાણ ₹12 લાખ થાય અને અંદાજિત મૂલ્ય લગભગ ₹23 લાખ. 20 વર્ષમાં કુલ રોકાણ ₹24 લાખ અને અંદાજિત મૂલ્ય લગભગ ₹1 કરોડ. સમય બમણો થતાં મૂલ્ય બમણાથી પણ વધુ વધે છે, આ કમ્પાઉન્ડિંગની અસર છે. ફરીથી યાદ રાખો: આ ગણતરી ફક્ત સમજ માટે છે, વાસ્તવિક રિટર્ન અલગ હોઈ શકે.
7. સ્ટોક પસંદ કરતી વખતે કઈ બાબતો જોવી?
જો તમે સીધા શેર ખરીદવા માંગતા હો, તો કંપનીનું મૂલ્યાંકન કરવા માટે આ બાબતો તપાસો.
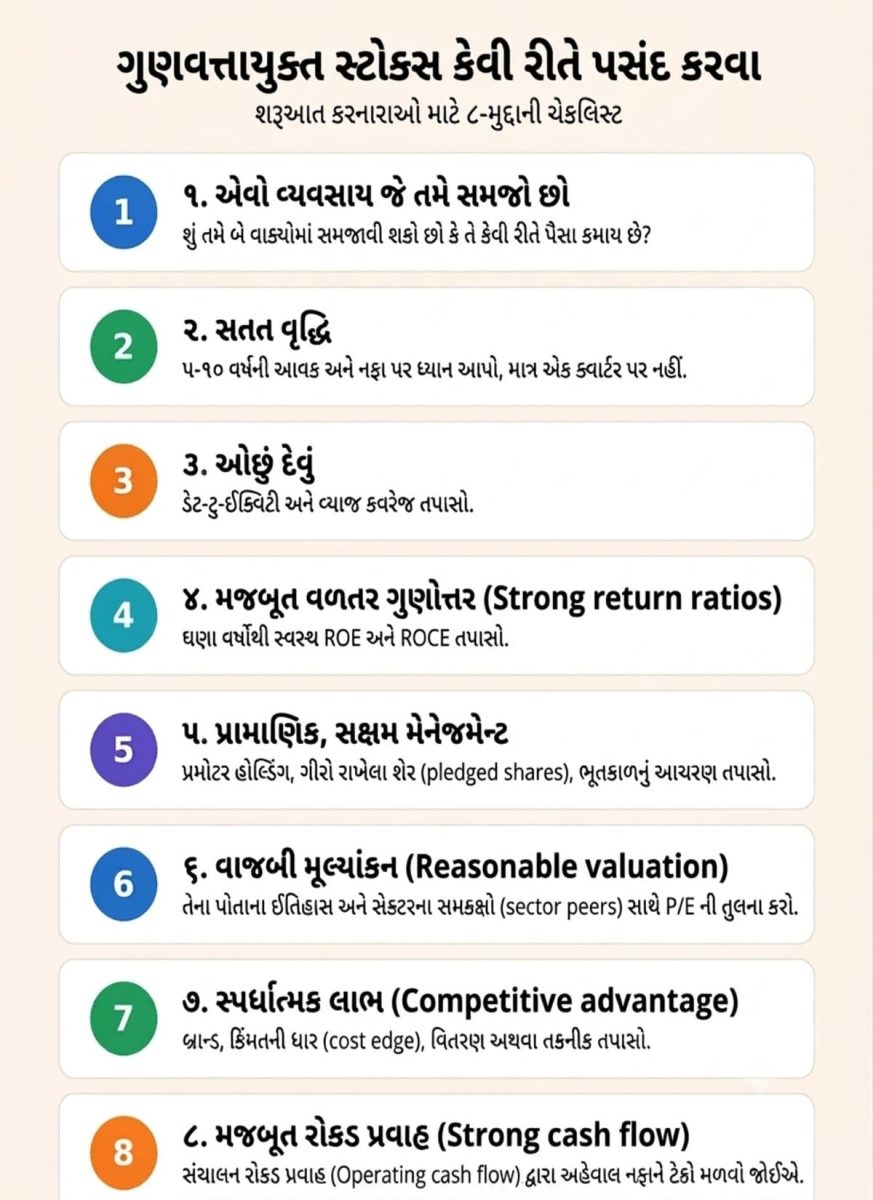
૧. મજબૂત નાણાકીય સ્થિતિ
કંપનીનું બેલેન્સ શીટ, નફો અને રોકડ પ્રવાહ તપાસો. કંપની સતત કમાણી કરે છે કે નહીં તે જુઓ.
૨. સતત નફામાં વૃદ્ધિ
છેલ્લા 5-10 વર્ષમાં આવક અને નફો સતત વધ્યા છે કે નહીં તે જુઓ. એક વર્ષનો અચાનક ઉછાળો ભરોસાપાત્ર નથી, સતત વૃદ્ધિ વધુ મહત્વની છે.
૩. ઓછું દેવું
વધુ દેવું ધરાવતી કંપની મંદીના સમયમાં વધુ જોખમમાં આવે છે. ડેટ-ટુ-ઇક્વિટી રેશિયો જેવા સૂચકાંકો ઓછા દેવાવાળી કંપનીઓ ઓળખવામાં મદદ કરે છે.
૪. સારી મેનેજમેન્ટ પ્રતિષ્ઠા
કંપનીના પ્રમોટરો અને મેનેજમેન્ટનો ઇતિહાસ કેવો છે? તેઓ શેરધારકો સાથે પારદર્શક છે કે નહીં? ગવર્નન્સના પ્રશ્નો હોય તેવી કંપનીઓથી સાવધાન રહો.
૫. ઉપયોગી નાણાકીય સૂચકાંકો
- P/E રેશિયો: શેરનો ભાવ તેની કમાણીની સરખામણીએ કેટલો મોંઘો છે તે દર્શાવે છે. તેને હંમેશા તે જ ઉદ્યોગની અન્ય કંપનીઓ સાથે સરખાવો.
- ROE (રિટર્ન ઓન ઇક્વિટી): કંપની શેરધારકોના પૈસાનો કેટલો અસરકારક ઉપયોગ કરે છે.
- ડેટ-ટુ-ઇક્વિટી: કંપની પર કેટલું દેવું છે.
- ડિવિડન્ડ ઇતિહાસ: કંપની નિયમિત રીતે શેરધારકોને નફો વહેંચે છે કે નહીં.
૬. સ્પર્ધાત્મક લાભ અને રોકડ પ્રવાહ
કંપનીની એવી કોઈ તાકાત છે કે નહીં જે હરીફો સરળતાથી નકલ ન કરી શકે, જેમ કે મજબૂત બ્રાન્ડ, ઓછો ખર્ચ, વિતરણ નેટવર્ક કે ટેકનોલોજી? સાથે જુઓ કે ઓપરેટિંગ કેશ ફ્લો કંપનીના દર્શાવેલા નફાને ટેકો આપે છે કે નહીં.
૭. વ્યવસાય સમજો
પીટર લિંચ જેવા જાણીતા રોકાણકારોનો એક સિદ્ધાંત છે: જે વ્યવસાયને તમે સમજતા ન હો તેમાં રોકાણ ન કરો. કંપની શું વેચે છે, પૈસા કેવી રીતે કમાય છે અને તેના હરીફો કોણ છે, તે સરળ ભાષામાં સમજાવી શકો, તો જ રોકાણ કરવા જેવું છે.
આ બધા મુદ્દા એક જ નજરમાં નીચેની 8-પોઇન્ટ ચેકલિસ્ટમાં છે:
વધુ શીખવા માટે Zerodha Varsity જેવા મફત શૈક્ષણિક સ્ત્રોતો અને AMFI ઇન્ડિયા ની રોકાણકાર જાગૃતિ સામગ્રી ઉપયોગી થઈ શકે છે.
8. પોર્ટફોલિયો રીબેલેન્સિંગ: શું અને કેમ?
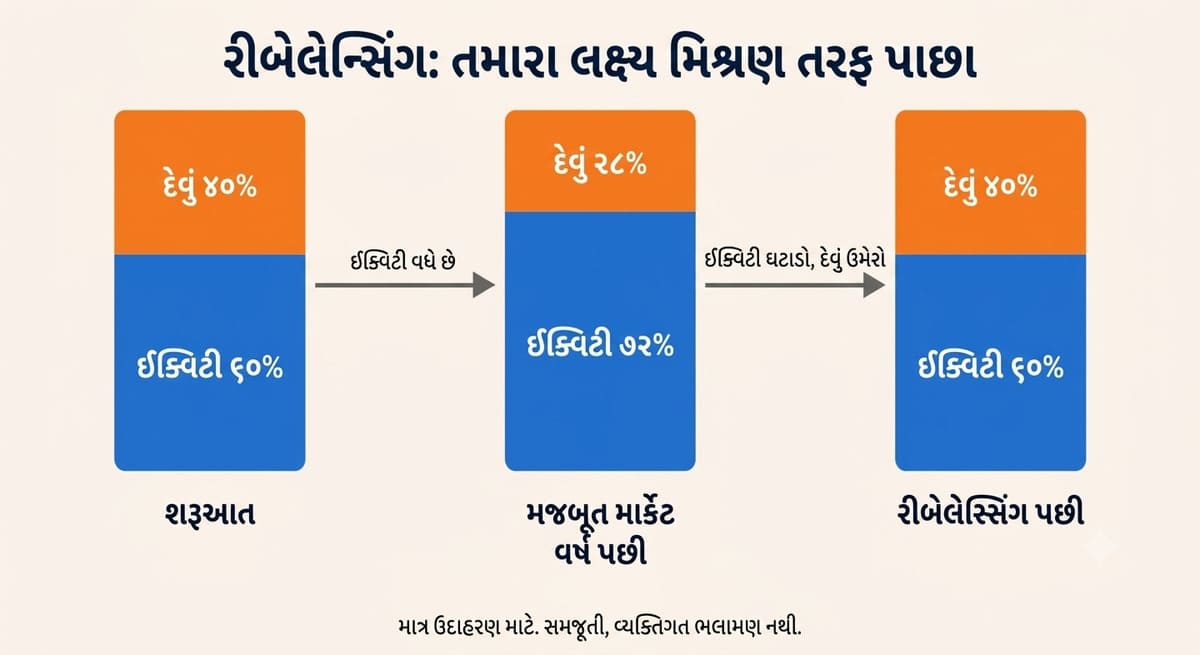
માની લો કે તમે 60% ઇક્વિટી અને 40% ડેટનો પોર્ટફોલિયો બનાવ્યો. એક વર્ષમાં શેરબજાર સારું ચાલ્યું, અને હવે તમારા પોર્ટફોલિયોમાં ઇક્વિટી 72% અને ડેટ 28% થઈ ગયું. હવે તમારો પોર્ટફોલિયો તમે નક્કી કર્યા કરતાં વધુ જોખમી બની ગયો છે. રીબેલેન્સિંગ એટલે આ પ્રમાણને ફરીથી 60:40 પર લાવવું, એટલે કે વધી ગયેલી ઇક્વિટીમાંથી થોડો ભાગ ઘટાડી ડેટમાં ઉમેરવો.
રીબેલેન્સ કરવાની રીતો
- સમય આધારિત: દર 6 કે 12 મહિને પોર્ટફોલિયો તપાસો અને સંતુલન ઠીક કરો.
- મર્યાદા આધારિત: કોઈ એસેટ નક્કી કરેલા પ્રમાણથી 5% કે વધુ દૂર જાય ત્યારે જ રીબેલેન્સ કરો.
- નવા રોકાણથી સંતુલન: વેચ્યા વગર, નવા પૈસા ઓછા પ્રમાણવાળી એસેટમાં રોકો. તેનાથી ટેક્સ અને ખર્ચ પણ બચે છે.
ધ્યાન રાખવા જેવું
વારંવાર રીબેલેન્સિંગ કરવાથી ટ્રાન્ઝેક્શન ખર્ચ અને ટેક્સ વધે છે. વર્ષમાં એક-બે વાર પૂરતું છે.
9. શરૂઆતના રોકાણકારો માટે સરળ પ્લાન
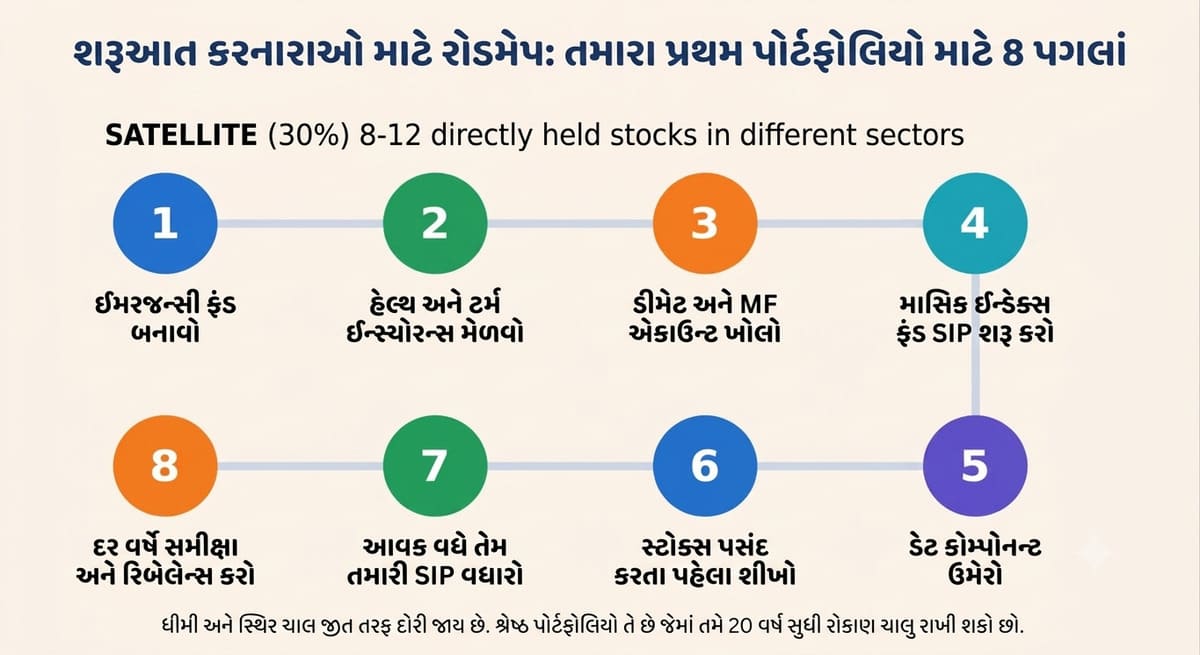
જો તમે નવા રોકાણકાર હો, તો જટિલ બનાવવાની જરૂર નથી. સરળ શરૂઆત કરો. નીચેનો રોડમેપ તમારા પહેલા પોર્ટફોલિયા સુધીના 8 પગલાં એક નજરમાં બતાવે છે.
૧. ઇન્ડેક્સ ફંડ અથવા બ્લૂ-ચિપ સ્ટોક્સથી શરૂ કરો
ઇન્ડેક્સ ફંડમાં એક જ રોકાણથી તમને દેશની ટોચની કંપનીઓમાં ભાગ મળે છે. શરૂઆતમાં સીધા સ્મોલ-કેપ કે અજાણ્યા શેરમાં જવું જરૂરી નથી.
૨. SIP અપનાવો
નાની રકમથી, જેમ કે ₹500 કે ₹1,000 થી, શરૂઆત કરી શકાય છે. રકમ કરતાં નિયમિતતા વધુ મહત્વની છે. પગાર વધે તેમ SIP ની રકમ પણ વધારતા જાઓ.
૩. લાંબા ગાળાની વૃદ્ધિ પર ધ્યાન આપો
શેરબજારમાં ટૂંકા ગાળે ઘણું અનિશ્ચિત હોય છે. ઓછામાં ઓછા 5-7 વર્ષનો દૃષ્ટિકોણ રાખો.
૪. સતત શીખતા રહો
પુસ્તકો, ભરોસાપાત્ર વેબસાઇટ અને સત્તાવાર સ્ત્રોતોમાંથી શીખો. સોશિયલ મીડિયાના “ગુરુઓ”થી સાવધાન.
૫. શરૂઆતનો નમૂનો પ્લાન (માત્ર સમજ માટે)
માની લો કે તમારી પાસે દર મહિને ₹10,000 રોકાણ માટે છે:
- ₹4,000: ઇન્ડેક્સ ફંડ (SIP)
- ₹2,000: ફ્લેક્સી-કેપ કે મલ્ટી-કેપ ફંડ (SIP)
- ₹2,000: ડેટ ફંડ કે બેલેન્સ્ડ ફંડ
- ₹1,000: ગોલ્ડ ETF
- ₹1,000: ઇમરજન્સી ફંડ ભરવા માટે (જ્યાં સુધી લક્ષ્ય પૂરું ન થાય)
આ માત્ર ઉદાહરણ છે. તમારા ખર્ચ, લક્ષ્યો અને જોખમ ક્ષમતા પ્રમાણે ફેરફાર કરો. ધૈર્ય અને અનુશાસન સફળ રોકાણની ચાવી છે.
10. પોર્ટફોલિયો પર ટેક્સની અસર
રોકાણ પર મળતો નફો કરપાત્ર હોય છે. ટેક્સ નિયમો બદલાતા રહે છે, એટલે કોઈ પણ નિર્ણય પહેલાં તાજા નિયમો તપાસો.
- શોર્ટ-ટર્મ અને લોંગ-ટર્મ કેપિટલ ગેઇન: શેર અને ઇક્વિટી ફંડ કેટલા સમય સુધી રાખ્યા તેના આધારે નફા પર લાગતો ટેક્સ અલગ હોય છે.
- ડિવિડન્ડ: કંપની તરફથી મળતું ડિવિડન્ડ તમારી આવકમાં ગણાય છે અને તેના પર નિયમ પ્રમાણે ટેક્સ લાગે છે.
- ડેટ ફંડ: તેના પર લાગતો ટેક્સ સમય સાથે બદલાયો છે, એટલે વર્તમાન નિયમ જાણવા જરૂરી છે.
- રીબેલેન્સિંગ: જ્યારે તમે નફા સાથે કંઈ વેચો, ત્યારે ટેક્સ લાગી શકે છે. તેથી નવા રોકાણથી સંતુલન લાવવું ઘણી વખત વધુ કાર્યક્ષમ હોય છે.
તાજેતરના ફેરફારો વિશે જાણવા માટે વાંચો: બજેટ 2025 પછી નવા ઇન્કમ ટેક્સ નિયમો. ચોક્કસ સલાહ માટે ટેક્સ નિષ્ણાત અથવા ચાર્ટર્ડ એકાઉન્ટન્ટ (CA) ની મદદ લો.
11. સ્ટોક માર્કેટ પોર્ટફોલિયો બનાવતી વખતે થતી સામાન્ય ભૂલો
આ ભૂલો ઘણા રોકાણકારોને નુકસાન કરાવે છે. અગાઉથી ઓળખી લો અને ટાળો.
૧. સંશોધન વગર રોકાણ કરવું
મિત્રે કહ્યું કે સંબંધીએ કહ્યું, એવા આધારે શેર ખરીદવો જોખમી છે. કંપનીનો નાણાકીય અહેવાલ જુઓ અને સ્વતંત્ર રીતે વિચારો.
૨. વારંવાર ટ્રેડિંગ કરવું
રોજ ખરીદ-વેચાણ કરવાથી બ્રોકરેજ, ટેક્સ અને અન્ય ચાર્જ વધે છે. મોટા ભાગના સામાન્ય રોકાણકારો માટે લાંબા ગાળાનું રોકાણ ટ્રેડિંગ કરતાં વધુ સારું રહે છે.
૩. ડાયવર્સિફિકેશન અવગણવું
એક જ શેર કે એક જ સેક્ટરમાં વધુ પડતો ભરોસો એ સૌથી મોટા જોખમોમાંનું એક છે.
૪. બજાર ઘટે ત્યારે ગભરાઈને વેચી દેવું
ઘટાડો બજારનો સામાન્ય ભાગ છે. ગભરાઈને વેચવાથી નુકસાન “કાગળ પરનું” રહેવાને બદલે “વાસ્તવિક” બની જાય છે. જો તમારા લક્ષ્યો લાંબા ગાળાના હોય અને કંપની કે ફંડમાં મૂળભૂત ખામી ન આવી હોય, તો ગભરાવાની જરૂર નથી.
૫. પોર્ટફોલિયોની નિયમિત સમીક્ષા ન કરવી
“એક વાર રોકાણ કર્યું, પછી ભૂલી ગયા” એ પણ ઠીક નથી. વર્ષમાં એક-બે વાર તપાસ જરૂરી છે.
૬. ગેરંટીડ રિટર્નના વાયદાઓમાં ફસાવું
શેરબજારમાં કોઈ પણ વ્યક્તિ ગેરંટીડ નફાનો વાયદો કરી શકતું નથી. “ડબલ પૈસા”, “ખાતરીબંધ ટિપ” જેવા દાવા છેતરપિંડીની નિશાની હોઈ શકે છે. શંકા હોય તો SEBI ની વેબસાઇટ પર બ્રોકર કે સલાહકારની નોંધણી ચકાસો.
૭. ઉધાર લઈને રોકાણ કરવું
લોન લઈને શેરબજારમાં રોકાણ કરવું મોટું જોખમ છે. ઇમરજન્સી ફંડ કે જરૂરી ખર્ચના પૈસા શેરબજારમાં ન લગાવો.
૮. બીજા સાથે સરખામણી કરવી
તમારા પડોશીનો કે મિત્રનો પોર્ટફોલિયો તમારા લક્ષ્યો માટે બનાવેલો નથી. પોતાની યોજનાને વળગી રહો.
આ ભૂલો ટાળવાથી લાંબા ગાળામાં રિટર્ન સુધરી શકે છે.
12. રોકાણનું મનોવિજ્ઞાન: માનસિક પાસું
રોકાણમાં સફળતા માટે જ્ઞાન જેટલું જ મહત્વ લાગણીઓ પર કાબૂનું છે. કેટલીક સામાન્ય માનસિક જાળ:
- FOMO (ચૂકી જવાનો ડર): બધા કમાઈ રહ્યા છે એમ લાગતાં ઊંચા ભાવે ખરીદવું.
- નુકસાનનો ડર (Loss Aversion): ખોટ કરતા શેરને “ભાવ પાછો આવશે” માની વર્ષો સુધી પકડી રાખવા અને સારા શેર જલદી વેચી દેવા.
- ટોળાની માનસિકતા: બધા ખરીદે ત્યારે ખરીદવું, બધા વેચે ત્યારે વેચવું.
- અતિવિશ્વાસ: બે-ત્રણ સારા નિર્ણય પછી પોતાને બજારના નિષ્ણાત માની લેવા.
આનો ઉપાય શું?
- લેખિત રોકાણ યોજના રાખો.
- SIP જેવી સ્વયંચાલિત પદ્ધતિ અપનાવો.
- નિર્ણય લેતા પહેલાં 24 કલાક રાહ જુઓ.
- લાંબા ગાળાના લક્ષ્યોને વારંવાર યાદ કરો.
મજબૂત સ્ટોક માર્કેટ પોર્ટફોલિયો બનાવવો એટલે બજારને સમય કરવાનો પ્રયાસ નહીં, પરંતુ બજારમાં લાંબા સમય સુધી ટકી રહેવું.
13. વારંવાર પૂછાતા પ્રશ્નો (FAQ)
પ્રશ્ન ૧: સ્ટોક માર્કેટ પોર્ટફોલિયો શરૂ કરવા માટે કેટલા પૈસા જોઈએ?
શરૂઆત માટે કોઈ મોટી રકમની જરૂર નથી. ઘણા મ્યુચ્યુઅલ ફંડમાં ₹500 કે ₹1,000 ની SIP થી શરૂઆત કરી શકાય છે. રકમ કરતાં નિયમિતતા અને લાંબો સમય વધુ મહત્વના છે.
પ્રશ્ન ૨: પોર્ટફોલિયોમાં કેટલા શેર હોવા જોઈએ?
કોઈ નિશ્ચિત સંખ્યા નથી. સામાન્ય રીતે શરૂઆતના રોકાણકાર માટે 10-15 સારા શેર, અથવા થોડા સારા ફંડ પૂરતા ગણાય છે. મુખ્ય વાત એ છે કે તે અલગ અલગ સેક્ટરમાં ફેલાયેલા હોવા જોઈએ અને તમે તેમને ટ્રેક કરી શકો.
પ્રશ્ન ૩: પોર્ટફોલિયોની સમીક્ષા કેટલી વાર કરવી?
વર્ષમાં ઓછામાં ઓછું 1-2 વખત. જીવનમાં મોટા ફેરફાર આવે ત્યારે પણ સમીક્ષા કરો, જેમ કે નોકરી બદલાય, લગ્ન થાય, બાળકનો જન્મ થાય કે નિવૃત્તિ નજીક આવે.
પ્રશ્ન ૪: સીધા શેર સારા કે મ્યુચ્યુઅલ ફંડ?
બંનેના પોતાના ફાયદા-ગેરફાયદા છે. સીધા શેરમાં વધુ નિયંત્રણ મળે છે, પણ સંશોધન અને સમય જોઈએ. મ્યુચ્યુઅલ ફંડમાં નિષ્ણાત મેનેજમેન્ટ અને સરળ ડાયવર્સિફિકેશન મળે છે. ઘણા રોકાણકારો બંનેનું મિશ્રણ રાખે છે.
પ્રશ્ન ૫: શું શેરબજારમાં નુકસાન થઈ શકે છે?
હા, શેરબજારમાં નુકસાનની શક્યતા હંમેશા રહે છે. એટલે જ ડાયવર્સિફિકેશન, લાંબા ગાળાનો દૃષ્ટિકોણ અને ફક્ત જરૂરી ન હોય તેવી બચતનું જ રોકાણ કરવાની સલાહ આપવામાં આવે છે.
પ્રશ્ન ૬: પોર્ટફોલિયોમાં સોનું રાખવું જરૂરી છે?
જરૂરી નથી, પણ ઘણા રોકાણકારો વિવિધતા માટે 5-10% જેટલો ભાગ સોનામાં રાખે છે. તે તમારા લક્ષ્યો પર આધાર રાખે છે.
પ્રશ્ન ૭: નુકસાનમાં ચાલતા શેર ક્યારે વેચવા?
જો કંપનીની મૂળભૂત સ્થિતિ બગડી હોય, એટલે કે નફો સતત ઘટતો હોય, દેવું વધતું હોય કે મેનેજમેન્ટ પર પ્રશ્નો હોય, તો વેચવાનો વિચાર થઈ શકે. ફક્ત ભાવ ઘટ્યો છે એટલા માટે ગભરાઈને વેચવું યોગ્ય નથી.
પ્રશ્ન ૮: એકસાથે મોટી રકમ રોકવી કે SIP?
બજાર ક્યારે ઊંચું કે નીચું છે તે કોઈ ચોક્કસ કહી શકતું નથી. SIP માં તમે સમય સાથે રોકાણ વહેંચો છો, જેથી ખોટા સમયે બધું રોકવાનું જોખમ ઘટે છે. મોટી રકમ હોય તો તેને ધીમે ધીમે રોકવાનું વિચારી શકાય.
14. અંતિમ વિચારો
મજબૂત સ્ટોક માર્કેટ પોર્ટફોલિયો બનાવવો એ કોઈ જાદુ નથી. તે થોડા સરળ સિદ્ધાંતોનું સતત પાલન છે:
- પાયો મજબૂત કરો: ઇમરજન્સી ફંડ, વીમો અને મોંઘા દેવાંની ચૂકવણી.
- લક્ષ્યો નક્કી કરો: કેટલા પૈસા, ક્યારે અને શા માટે.
- જોખમ ક્ષમતા ઓળખો: તમારી ઉંમર, આવક અને સ્વભાવ પ્રમાણે.
- ડાયવર્સિફાય કરો: એસેટ, સેક્ટર અને કંપનીના કદ વચ્ચે.
- SIP થી શિસ્ત રાખો: બજારનો સમય જોવાને બદલે નિયમિત રોકાણ.
- સમીક્ષા કરો: વર્ષમાં એક-બે વાર, ગભરાટ વગર.
- ધૈર્ય રાખો: કમ્પાઉન્ડિંગને સમય આપો.
તમારા લક્ષ્યો અને જોખમ ક્ષમતા મુજબ બનાવેલો ડાયવર્સિફાઇડ પોર્ટફોલિયો લાંબા ગાળામાં સંપત્તિ સતત વધારવામાં મદદ કરે છે. નાની શરૂઆત કરો, નિયમિત રહો અને કમ્પાઉન્ડિંગને તેનું કામ કરવા દો. યાદ રાખો, સફળ રોકાણકારો ટૂંકા ગાળાના અવાજ પર નહીં, પરંતુ રણનીતિ પર ધ્યાન આપે છે.
તમારો પહેલો પોર્ટફોલિયો કેવો છે, કે તમને ક્યાં મુશ્કેલી આવે છે, તે કોમેન્ટમાં જરૂર જણાવો. અમે જવાબ આપવાનો પ્રયાસ કરીશું.
વધુ વાંચો:
- મ્યુચ્યુઅલ ફંડ શું છે? સંપૂર્ણ ગાઇડ
- SIP થી કરોડપતિ કેવી રીતે બનાય?
- ઇન્ડેક્સ ફંડ vs લાર્જ-કેપ ફંડ
- સેવિંગ vs ઇન્વેસ્ટિંગ
- વધુ ઇન્વેસ્ટિંગ બેઝિક્સ લેખો
- હિન્દીમાં વાંચો: स्टॉक मार्केट पोर्टफोलियो
અસ્વીકરણ: આ લેખમાં આપવામાં આવેલી માહિતી માત્ર શૈક્ષણિક અને સામાન્ય જાણકારી માટે છે, તેને નાણાકીય અથવા રોકાણ સલાહ તરીકે માનવી નહીં. શેરબજારના રોકાણો બજાર જોખમને આધીન છે અને ભૂતકાળનું પ્રદર્શન ભવિષ્યના પરિણામની ખાતરી આપતું નથી. લેખમાંના ઉદાહરણો અને આંકડા કાલ્પનિક છે. કોઈપણ રોકાણ કરતા પહેલા કૃપા કરીને SEBI-રજિસ્ટર્ડ પ્રમાણિત નાણાકીય સલાહકારની સલાહ લો.

Shilpesh Rathod is the founder of All Finance Knowledge. He holds a B.Com degree along with JAIIB and CAIIB banking certifications, and brings 19+ years of experience in the banking sector across savings, investments, and financial planning. Read more: https://allfinanceknowledge.com/about-us/