પોતાનું ઘર હોવું એ મોટાભાગના ભારતીયો માટે જીવનનું સૌથી મોટું સપનું છે — અને આ સપનું સાકાર કરવામાં હોમ લોનનો વ્યાજ દર ખૂબ જ મહત્વની ભૂમિકા ભજવે છે. જો તમે HDFC બેંક પાસેથી હોમ લોન લેવાનું વિચારી રહ્યા છો, તો આ સંપૂર્ણ માર્ગદર્શિકા તમને સરળ અને સ્પષ્ટ ભાષામાં બધું જ સમજાવશે — વર્તમાન વ્યાજ દર, દર કેવી રીતે નક્કી થાય છે, તમારો પોતાનો દર કયા પરિબળો પર આધારિત છે, દર કેવી રીતે ઘટાડી શકાય, અને કઈ નાની ભૂલો તમને લાખો રૂપિયાનું નુકસાન કરાવી શકે છે.
કોઈ જટિલ બેંકિંગ ભાષા નહીં, કોઈ સેલ્સ પિચ નહીં — બસ એક જાણકાર મિત્રની જેમ સરળતાથી સમજાવેલી માહિતી.
ઝડપી સારાંશ: HDFC હોમ લોન વ્યાજ દર એક નજરમાં
| લોન પ્રકાર | વ્યાજ દર રેન્જ (વાર્ષિક)* | સમયગાળો |
|---|---|---|
| પગારદાર – Adjustable Rate Home Loan | 7.90% – 8.70% | 30 વર્ષ સુધી |
| સ્વરોજગારી – Adjustable Rate Home Loan | 8.00% – 9.10% | 30 વર્ષ સુધી |
| TruFixed Home Loan (શરૂઆતના વર્ષો માટે ફિક્સ્ડ) | 8.50% – 9.50% | 30 વર્ષ સુધી |
| Home Loan Balance Transfer | 7.90% થી શરૂ | 30 વર્ષ સુધી |
| Home Renovation / Extension Loan | 8.10% થી શરૂ | 15 વર્ષ સુધી |
| Top-Up Loan | 8.50% થી શરૂ | બાકી રહેલા સમયગાળા મુજબ |
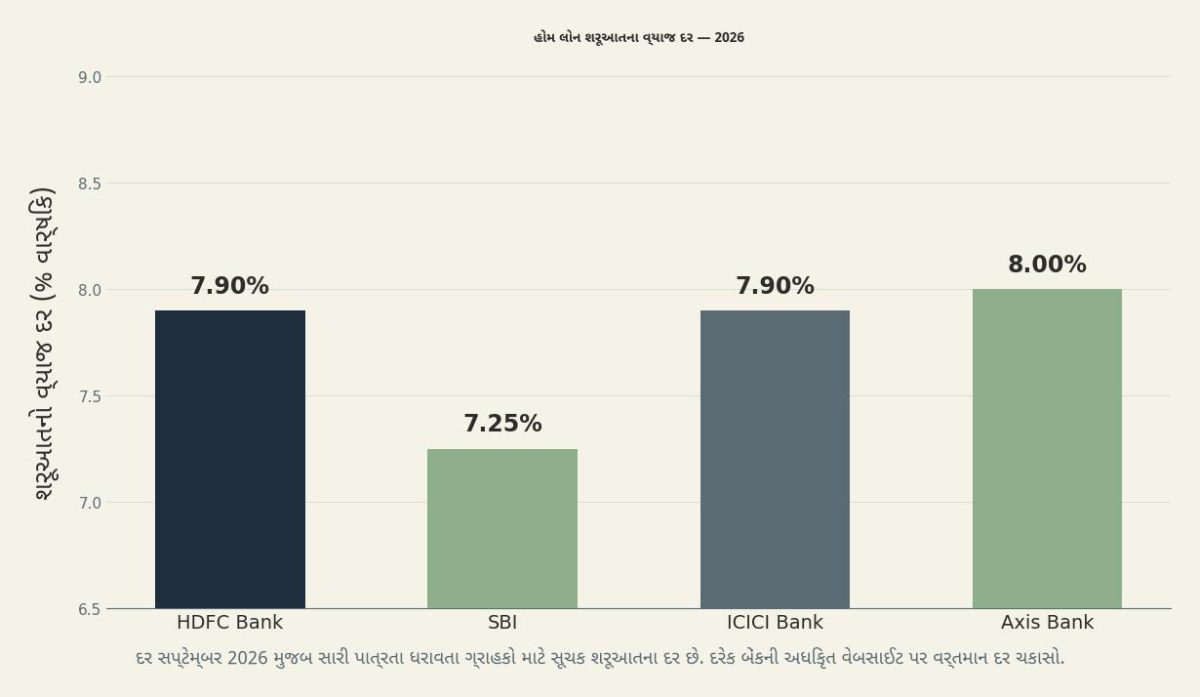
*આ દર માત્ર સૂચક છે અને તમારો ક્રેડિટ સ્કોર, આવક, લોનની રકમ, રોજગારનો પ્રકાર અને બેંકના સમયાંતરે થતા ફેરફારો પર આધારિત છે. અરજી કરતા પહેલા HDFC બેંકની અધિકૃત વેબસાઈટ પર વર્તમાન દર ચકાસવો જરૂરી છે.
HDFC હોમ લોન વ્યાજ દર કેવી રીતે નક્કી થાય છે?
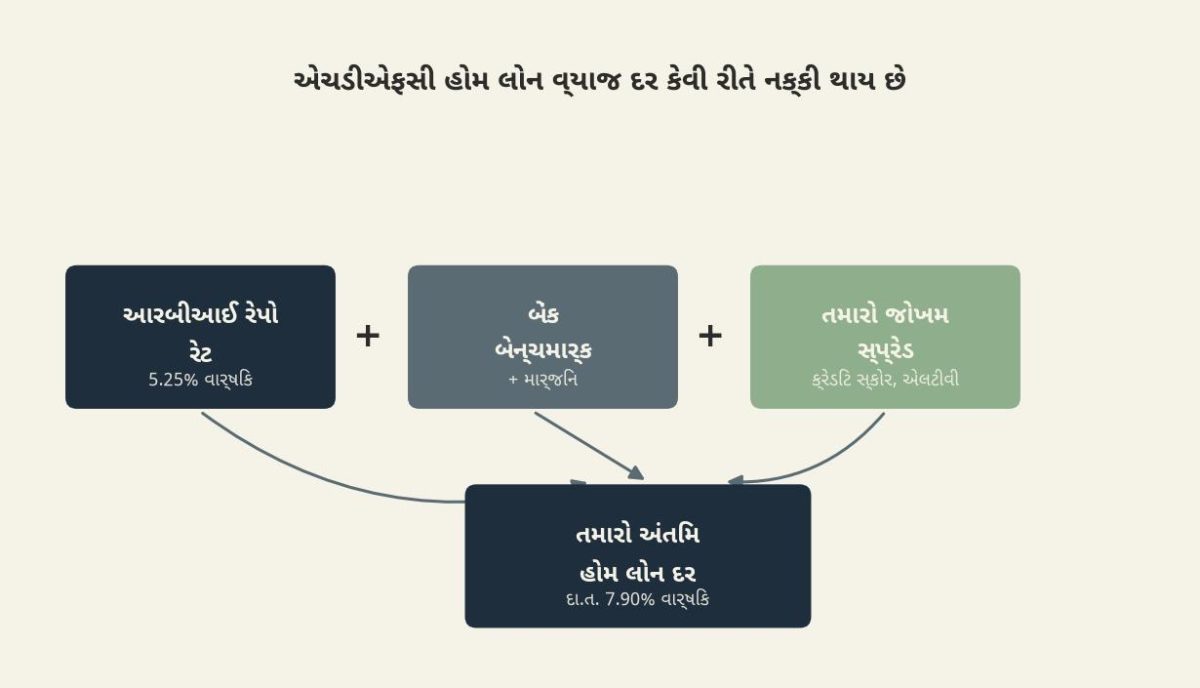
તમારો હોમ લોન વ્યાજ દર કોઈ એક નિશ્ચિત આંકડો નથી — HDFC બેંક, અન્ય મોટાભાગની ભારતીય બેંકોની જેમ, જોખમ-આધારિત મોડેલ પર લોનની કિંમત નક્કી કરે છે. એટલે કે સમાન રકમ અને સમાન પ્રોપર્ટી માટે લોન લેતા બે અલગ-અલગ વ્યક્તિઓને પણ અલગ-અલગ વ્યાજ દર મળી શકે છે, કારણ કે તેમનો ક્રેડિટ પ્રોફાઇલ અલગ હોય છે.
1. બેન્ચમાર્ક રેટ
HDFC બેંકના હોમ લોન દર બેંકના આંતરિક બેન્ચમાર્ક સાથે જોડાયેલા હોય છે — અગાઉ Retail Prime Lending Rate (RPLR) સાથે, અને નવી ફ્લોટિંગ-રેટ લોન માટે RBIના રેપો રેટના ફેરફારો સાથે પણ. સપ્ટેમ્બર 2026 મુજબ, RBIનો પોલિસી રેપો રેટ 5.25% છે, જે 2025ના અંત સુધીમાં ફુગાવો ઘટતા ધીમે-ધીમે ઘટાડવામાં આવ્યો હતો. જ્યારે RBI રેપો રેટમાં ફેરફાર કરે છે, ત્યારે બેંકો સામાન્ય રીતે તેનો અમુક ભાગ (હંમેશા પૂરેપૂરો નહીં) ગ્રાહકોને ટ્રાન્સફર કરે છે, ખાસ કરીને રેપો-લિંક્ડ કે ફ્લોટિંગ-રેટ લોન ધરાવતા ગ્રાહકોને.
2. સ્પ્રેડ (તમારું વ્યક્તિગત જોખમ પ્રીમિયમ)
બેન્ચમાર્ક ઉપર, બેંક તમારા વ્યક્તિગત જોખમ પ્રોફાઇલ મુજબ એક “સ્પ્રેડ” ઉમેરે છે. અહીં તમારો ક્રેડિટ સ્કોર, આવકની સ્થિરતા, લોન-ટુ-વેલ્યુ રેશિયો અને રોજગારનો પ્રકાર મહત્વનો ભાગ ભજવે છે. 750થી વધુ ક્રેડિટ સ્કોર, સ્થિર આવક અને ઓછો લોન-ટુ-વેલ્યુ રેશિયો ધરાવતા ગ્રાહકોને સામાન્ય રીતે સૌથી ઓછો સ્પ્રેડ મળે છે.
3. ફિક્સ્ડ, ફ્લોટિંગ અને હાઇબ્રિડ (TruFixed)
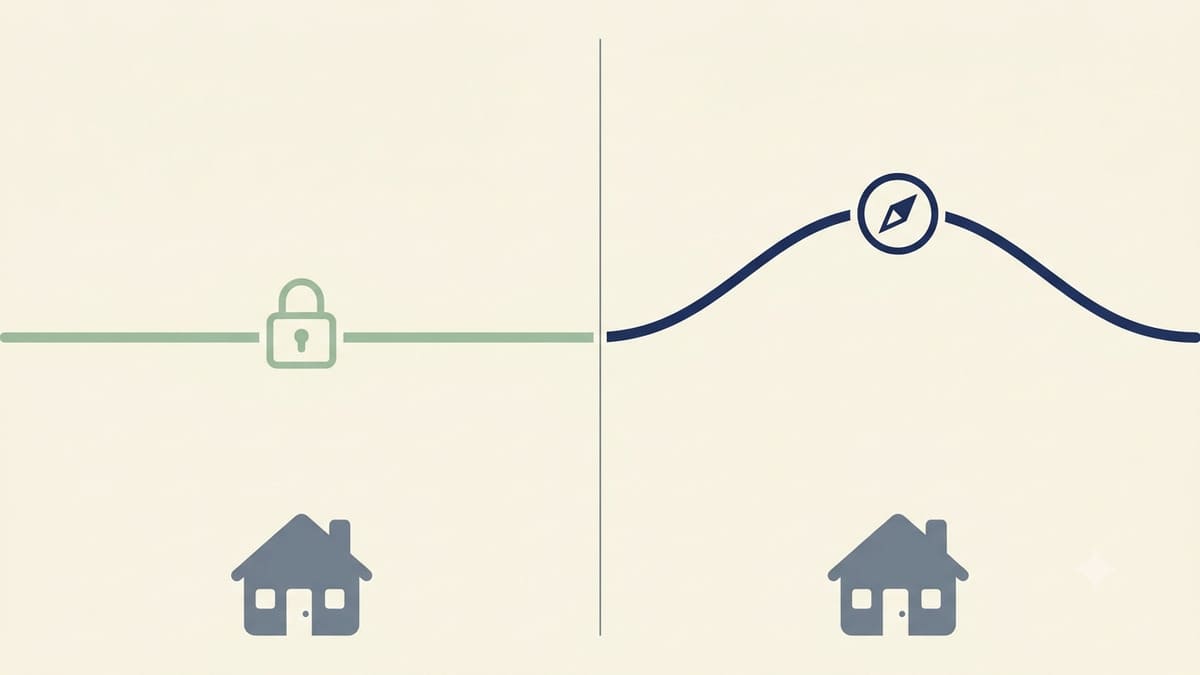
HDFC મુખ્યત્વે ત્રણ પ્રકારના વિકલ્પો આપે છે:
- Adjustable Rate Home Loan (ફ્લોટિંગ): તમારો વ્યાજ દર બજાર બેન્ચમાર્ક સાથે બદલાય છે. મોટાભાગના ભારતીય ગ્રાહકો આ પસંદ કરે છે કારણ કે લાંબા ગાળે તે સસ્તું પડે છે અને તેમાં કોઈ પ્રીપેમેન્ટ પેનલ્ટી નથી.
- TruFixed Loan: શરૂઆતના સમયગાળા (સામાન્ય રીતે પ્રથમ બે વર્ષ) માટે દર ફિક્સ્ડ રહે છે, ત્યારબાદ તે આપોઆપ ફ્લોટિંગ રેટમાં ફેરવાય છે.
- સંપૂર્ણ ફિક્સ્ડ રેટ: હવે હોમ લોન સેગમેન્ટમાં ખૂબ ઓછું જોવા મળે છે અને સામાન્ય રીતે વધુ કિંમતે મળે છે, કારણ કે વ્યાજ દરનું જોખમ બેંક પોતે ઉઠાવે છે.
તમારો વ્યાજ દર તમારા પડોશી કરતાં અલગ કેમ હોઈ શકે?
બે મિત્રો સમાન ફ્લેટ ખરીદે તો પણ તેમના EMI અલગ હોઈ શકે. તેના મુખ્ય કારણો:
ક્રેડિટ સ્કોર (CIBIL સ્કોર): આ એક આંકડો ખૂબ મહત્વનો છે. 750+ સ્કોર સામાન્ય રીતે શ્રેષ્ઠ દર અપાવે છે. 650થી ઓછો સ્કોર વધુ સ્પ્રેડ અથવા ક્યારેક લોન નકારવાનું કારણ બની શકે છે. જો તમે લાંબા સમયથી તમારો સ્કોર ચેક નથી કર્યો, તો લોન માટે અરજી કરતા પહેલા CIBILની અધિકૃત વેબસાઈટ પરથી તમારો રિપોર્ટ ચકાસી લો.
લોન-ટુ-વેલ્યુ (LTV) રેશિયો: તમે પ્રોપર્ટીની કિંમતના જેટલા ઓછા ટકા લોન લો છો, એટલા તમે બેંક માટે વધુ સુરક્ષિત ગણાવ છો. 30% ડાઉન પેમેન્ટ (70% LTV) કરનારને 90% LTV લેનાર કરતાં સામાન્ય રીતે થોડો સારો દર મળે છે.
આવકનો પ્રકાર અને સ્થિરતા: પ્રતિષ્ઠિત કંપનીઓમાં કામ કરતા પગારદાર કર્મચારીઓ, ખાસ કરીને સરકારી કે લિસ્ટેડ પ્રાઇવેટ કંપનીઓમાં, સામાન્ય રીતે ઓછા જોખમવાળા ગણાય છે, કારણ કે તેમની આવક ચકાસવી સરળ હોય છે.
લોનની રકમ: ખૂબ મોટી લોન રકમ (સુપર-પ્રાઇમ ગ્રાહકો) ને ક્યારેક વધુ સારા દર મળે છે, જ્યારે નાની રકમની લોનમાં અલગ સ્પ્રેડ હોઈ શકે છે.
બેંક સાથેનો હાલનો સંબંધ: જો તમારું સેલેરી એકાઉન્ટ, ફિક્સ્ડ ડિપોઝિટ કે અન્ય લોન પહેલાથી HDFC બેંકમાં હોય, તો તમને રિલેશનશિપ-આધારિત રાહત મળી શકે છે — તમારા રિલેશનશિપ મેનેજરને ચોક્કસ પૂછો.
પ્રોપર્ટીનું સ્થળ અને પ્રકાર: RERA-રજિસ્ટર્ડ, સંપૂર્ણ દસ્તાવેજીકૃત પ્રોજેક્ટ્સમાં તૈયાર ફ્લેટ માટેની લોન સામાન્ય રીતે ઝડપથી પ્રોસેસ થાય છે અને ક્યારેક વધુ સ્પર્ધાત્મક દરે મળે છે.
HDFC હોમ લોન પાત્રતા માપદંડ
તમને જોઈતી લોન રકમ માટે તમે ખરેખર પાત્ર છો કે નહીં તે ચકાસવું જરૂરી છે. HDFC બેંક સામાન્ય રીતે નીચેના મુદ્દાઓનું મૂલ્યાંકન કરે છે:
| માપદંડ | પગારદાર અરજદારો | સ્વરોજગારી અરજદારો |
|---|---|---|
| ઉંમર | 21 થી 65 વર્ષ (લોન પૂર્ણ થતી વખતે) | 21 થી 70 વર્ષ (લોન પૂર્ણ થતી વખતે) |
| લઘુત્તમ આવક | શહેર મુજબ બદલાય; સામાન્ય રીતે ₹15,000–₹25,000/મહિનો | છેલ્લા 2-3 વર્ષનો બિઝનેસ/વ્યવસાયિક આવક પુરાવો |
| કામનો અનુભવ | હાલની નોકરીમાં ઓછામાં ઓછો 1-2 વર્ષ | એ જ બિઝનેસ/વ્યવસાયમાં ઓછામાં ઓછા 3 વર્ષ |
| ક્રેડિટ સ્કોર | શ્રેષ્ઠ દર માટે 750+ આદર્શ | શ્રેષ્ઠ દર માટે 750+ આદર્શ |
| લોન-ટુ-વેલ્યુ (LTV) | લોન રકમ મુજબ 75-90% સુધી | લોન રકમ મુજબ 75-90% સુધી |
| મહત્તમ સમયગાળો | 30 વર્ષ સુધી | 30 વર્ષ સુધી |
આ આંકડા સામાન્ય રેન્જ છે — તમારી ચોક્કસ પાત્રતા તમારા પ્રોફાઇલ, શહેર અને બેંકના આંતરિક નિયમો પર આધારિત છે, જે સમય સાથે બદલાઈ શકે છે. હંમેશા ઓનલાઈન Eligibility Calculator દ્વારા અથવા લોન ઓફિસર સાથે વાત કરીને તમારા ચોક્કસ આંકડા ચકાસો.
એક ઉપયોગી નિયમ: મોટાભાગની બેંકો, HDFC સહિત, તમારા કુલ EMI (હાલની લોન સહિત) ને તમારી માસિક ટેક-હોમ આવકના લગભગ 40-50% ની અંદર રાખવાનો પ્રયાસ કરે છે. જો તમે પહેલેથી કાર લોન કે પર્સનલ લોનનો EMI ભરી રહ્યા છો, તો હોમ લોન લેતા પહેલા આ ધ્યાનમાં રાખો.
HDFC હોમ લોનના પ્રકારો
HDFC બેંક એક જ પ્રકારની હોમ લોન નથી આપતી — ઘર ખરીદવાની દરેક તબક્કા માટે અલગ પ્રોડક્ટ ઉપલબ્ધ છે:
- હોમ લોન: નવી કે રિસેલ રેસિડેન્શિયલ પ્રોપર્ટી ખરીદવા માટેની સ્ટાન્ડર્ડ પ્રોડક્ટ.
- હોમ લોન બેલેન્સ ટ્રાન્સફર: અન્ય લેન્ડર પાસે ચાલતી હોમ લોનને HDFC માં ટ્રાન્સફર કરવા માટે, સામાન્ય રીતે વધુ સારો દર કે સેવા મેળવવા માટે.
- પ્લોટ + કન્સ્ટ્રક્શન લોન: પ્લોટ ખરીદી અને તેના પર ઘર બનાવવા માટે, બાંધકામના તબક્કા મુજબ રકમ છૂટી થાય છે.
- હોમ રિનોવેશન લોન: હાલના ઘરના રિપેર, રિમોડેલિંગ કે અપગ્રેડેશન માટે, સામાન્ય રીતે ટૂંકા સમયગાળા સાથે.
- હોમ એક્સટેન્શન લોન: હાલની પ્રોપર્ટીમાં નવો માળ કે વધારાના રૂમ ઉમેરવા માટે.
- ટોપ-અપ લોન: સ્વચ્છ રિપેમેન્ટ ટ્રેક રેકોર્ડ ધરાવતા ગ્રાહકોને, હાલની હોમ લોન ઉપરાંત, લગભગ કોઈપણ વ્યક્તિગત જરૂરિયાત માટે વધારાની લોન.
- NRI હોમ લોન: ભારતમાં પ્રોપર્ટી ખરીદવા ઈચ્છતા NRI ગ્રાહકો માટે, પાવર ઓફ એટર્ની અને રિપેમેન્ટ સ્ત્રોત અંગે થોડી અલગ દસ્તાવેજી જરૂરિયાતો સાથે.
આ દરેક પ્રોડક્ટનો વ્યાજ દર થોડો અલગ હોઈ શકે છે, કારણ કે દરેકનું જોખમ પ્રોફાઇલ અલગ હોય છે. તમને જોઈતી ચોક્કસ પ્રોડક્ટ માટેનો દર ચોક્કસ પૂછો.
હોમ લોન બેલેન્સ ટ્રાન્સફર: શું તે ફાયદાકારક છે?
જો તમે થોડા વર્ષો પહેલા — ખાસ કરીને ઊંચા વ્યાજ દરના સમયગાળામાં — હોમ લોન લીધી હોય, તો સમયાંતરે બેલેન્સ ટ્રાન્સફર ફાયદાકારક છે કે નહીં તે ચકાસવું જોઈએ.
ક્યારે બેલેન્સ ટ્રાન્સફર ફાયદાકારક બને છે:
- હાલના લેન્ડર અને નવી ઓફર વચ્ચેનો દર તફાવત 0.4%–0.5% અથવા વધુ હોય
- બાકી રહેલો સમયગાળો લાંબો હોય (વધુ વર્ષો બાકી હોય તો ટ્રાન્સફરથી વધુ બચત થાય)
- તમારો ક્રેડિટ સ્કોર લોન લીધી ત્યારથી નોંધપાત્ર રીતે સુધર્યો હોય
ક્યારે તે ફાયદાકારક ન બને:
- બાકી સમયગાળો ટૂંકો હોય (5 વર્ષથી ઓછો), જેમાં પ્રોસેસિંગ ફી અને કાગળિયા ખર્ચ બચત કરતાં વધુ થઈ શકે
- નવા લેન્ડરની પ્રોસેસિંગ ફી, લીગલ ચાર્જ અને અન્ય ટ્રાન્સફર ખર્ચ મોટાભાગની બચતને ખાઈ જાય
નિર્ણય લેવાની સરળ રીત: બાકી સમયગાળા દરમિયાન નવા દરે થતી કુલ વ્યાજ બચતની ગણતરી કરો, પછી તેમાંથી તમામ ટ્રાન્સફર ખર્ચ બાદ કરો. જો બાકી રહેલી રકમ નોંધપાત્ર હોય — માત્ર થોડા હજાર રૂપિયા નહીં — તો સ્વિચ કરવું યોગ્ય છે.
હોમ લોન પ્રોટેક્શન ઈન્સ્યોરન્સ: લેવું જોઈએ?
HDFC સહિત મોટાભાગની બેંકો લોનની સાથે હોમ લોન પ્રોટેક્શન ઈન્સ્યોરન્સ પ્લાન ઓફર કરે છે (ક્યારેક બંડલ કરીને). આ સ્પષ્ટ રીતે સમજવું જરૂરી છે:
- તે શું કવર કરે છે: અરજદારના મૃત્યુ, અથવા કેટલાક પ્લાનમાં ગંભીર બીમારી કે અપંગતાના કિસ્સામાં, બાકી લોન રકમ ઈન્સ્યોરન્સ કંપની ચૂકવે છે, જેથી પરિવાર પર EMIનો બોજ ન રહે.
- શું તે ફરજિયાત છે? ના — ભારતમાં હોમ લોન ઈન્સ્યોરન્સ વૈકલ્પિક છે, અને તમારે એ જ બેંક પાસેથી લેવું ફરજિયાત નથી. તમે અલગ ટર્મ ઈન્સ્યોરન્સ પ્લાન સાથે સરખામણી કરી શકો છો, જે ક્યારેક વધુ ખર્ચ-અસરકારક હોય છે.
- ખરીદતા પહેલા શું ચકાસવું: પ્રીમિયમ ચૂકવણીની રચના (સિંગલ કે રેગ્યુલર), તમારો લોન બેલેન્સ ઘટે તેમ કવર ઘટે છે કે નહીં, અને તે તમારી લોન રકમમાં બંડલ છે કે નહીં (જેનો અર્થ છે કે તમે પ્રીમિયમ પર પણ વ્યાજ ચૂકવશો).
એક જ આવક પર નિર્ભર પરિવાર માટે આ ખરેખર ઉપયોગી સુરક્ષા છે, પરંતુ પ્રથમ બંડલ ઓફર સ્વીકારતા પહેલા થોડા વિકલ્પોની સરખામણી કરવી યોગ્ય છે.
HDFC હોમ લોન EMI: તમારો માસિક ખર્ચ કેવી રીતે અંદાજવો
EMI (Equated Monthly Installment) ગણવા માટે બેંકો આ ફોર્મ્યુલાનો ઉપયોગ કરે છે:
EMI = [P × R × (1+R)^N] / [(1+R)^N – 1]
જ્યાં P એ મુદ્દલ લોન રકમ છે, R માસિક વ્યાજ દર છે (વાર્ષિક દર ÷ 12 ÷ 100), અને N માસિક હપ્તાઓની સંખ્યા છે.
તમારે આ જાતે ગણવાની જરૂર નથી — લોન રકમ, સમયગાળો અને દર દાખલ કરીને ઈન્સ્ટન્ટ અંદાજ મેળવવા માટે અમારું ફ્રી હોમ લોન EMI કેલ્ક્યુલેટર વાપરો.
એક ઉદાહરણ તરીકે, ₹75 લાખની લોન 7.90% વાર્ષિક દરે લેવામાં આવે તો:
- 5 વર્ષ: આશરે ₹1,51,714 પ્રતિ મહિનો
- 10 વર્ષ: આશરે ₹90,600
- 15 વર્ષ: આશરે ₹71,242
- 20 વર્ષ: આશરે ₹62,267
- 25 વર્ષ: આશરે ₹57,390
અને ₹25 લાખની લોન એ જ દરે:
- 5 વર્ષ: આશરે ₹50,571
- 10 વર્ષ: આશરે ₹30,200
- 15 વર્ષ: આશરે ₹23,747
- 20 વર્ષ: આશરે ₹20,756
- 25 વર્ષ: આશરે ₹19,130
નોંધ: આ આંકડા માત્ર અંદાજિત છે. તમારો ચોક્કસ EMI બેંકની મંજૂરી, લોન સ્લેબ અને તમારી પાત્રતા મુજબ બદલાઈ શકે છે.
એક ટિપ જે ખરેખર પૈસા બચાવે છે: વ્યાજ દરમાં માત્ર 0.25% નો તફાવત પણ 20 વર્ષના સમયગાળામાં લાખો રૂપિયાનો ફરક પાડી શકે છે. તેથી અરજી કરતા પહેલા વાટાઘાટ કરવી, સરખામણી કરવી અને શોધખોળ કરવી ખરેખર ફાયદાકારક છે.
ફિક્સ્ડ કે ફ્લોટિંગ: 2026માં શું પસંદ કરવું?
આ સૌથી સામાન્ય પ્રશ્નોમાંનો એક છે, અને તેનો કોઈ સાર્વત્રિક જવાબ નથી — તે તમારી જોખમ સહનશીલતા અને વ્યાજ દર ચક્ર પર આધારિત છે.
ફ્લોટિંગ પસંદ કરો જો:
- તમને પ્રીપેમેન્ટ વગર પેનલ્ટીની લવચીકતા જોઈએ છે (RBI ના નિયમો મુજબ વ્યક્તિગત ગ્રાહકો માટે ફ્લોટિંગ-રેટ હોમ લોનમાં કોઈ ફોરક્લોઝર ચાર્જ નથી)
- તમને લાગે છે કે તમારા લોન સમયગાળા દરમિયાન દર ઘટશે અથવા સ્થિર રહેશે — જે 2025-26માં RBIના દર-ઘટાડાના વલણ સાથે મેળ ખાય છે
- RBI વધુ દર ઘટાડે તો તમને આપોઆપ ફાયદો જોઈએ છે
TruFixed (હાઇબ્રિડ) પસંદ કરો જો:
- તમને પ્રથમ થોડા વર્ષો માટે EMIમાં નિશ્ચિતતા જોઈએ છે, કદાચ કારકિર્દીની શરૂઆતમાં હોવાને કારણે અથવા અન્ય મોટા ખર્ચને મેનેજ કરવાને કારણે
- તમને નજીકના ભવિષ્યમાં દર વધવાની ચિંતા છે અને આજના દરને ચોક્કસ સમયગાળા માટે લોક કરવા માંગો છો
મોટાભાગના નાણાકીય સલાહકારો લાંબા સમયગાળાની હોમ લોન (15-30 વર્ષ) માટે ફ્લોટિંગ રેટની ભલામણ કરે છે, કારણ કે વ્યાજ દર ચક્ર આટલા લાંબા ગાળામાં વારંવાર ઉપર-નીચે થાય છે, અને ફ્લોટિંગ લોન તમને આ ચક્રનો લાભ લેવા દે છે — સાથે જ સારો ડીલ મળે તો મુક્તપણે રિફાઇનાન્સ કે પ્રીપે કરવાની છૂટ પણ આપે છે.
HDFC હોમ લોન માટે અરજી કેવી રીતે કરવી: સ્ટેપ-બાય-સ્ટેપ
- પહેલા તમારી પાત્રતા અને ક્રેડિટ સ્કોર ચકાસો. આનાથી તમે હાર્ડ ક્રેડિટ ઇન્ક્વાયરીથી બચી શકો છો, જે તમારો સ્કોર ઘટાડી શકે છે જો તમે સ્પષ્ટ રીતે પાત્ર ન હો.
- તમારા દસ્તાવેજો એકત્રિત કરો — ઓળખ પુરાવો, સરનામાનો પુરાવો, આવકનો પુરાવો (સેલરી સ્લિપ/ITR), બેંક સ્ટેટમેન્ટ અને પ્રોપર્ટી દસ્તાવેજો.
- ઓનલાઈન Eligibility Calculator નો ઉપયોગ કરો તમારી લોન રકમ અને દરનો અંદાજ મેળવવા માટે.
- જરૂરી દસ્તાવેજો સાથે ઓનલાઈન કે બ્રાન્ચમાં અરજી કરો.
- પ્રોપર્ટી અને લીગલ વેરિફિકેશન — HDFCની ટીમ પ્રોપર્ટીનો ટાઈટલ, મંજૂરીઓ અને મૂલ્યાંકન ચકાસે છે.
- સેન્ક્શન લેટર — મંજૂરી પછી તમને તમારી મંજૂર લોન રકમ, સમયગાળો અને વ્યાજ દર દર્શાવતો સેન્ક્શન લેટર મળે છે.
- લોન એગ્રીમેન્ટ અને ડિસબર્સલ — એગ્રીમેન્ટ પર સહી કર્યા પછી, રકમ સંપૂર્ણ અથવા બાંધકામ હેઠળની પ્રોપર્ટી માટે તબક્કાવાર છૂટી થાય છે.
સામાન્ય રીતે જરૂરી દસ્તાવેજો
- PAN કાર્ડ અને આધાર કાર્ડ (KYC)
- પાસપોર્ટ સાઈઝ ફોટોગ્રાફ
- તાજેતરની સેલરી સ્લિપ (પગારદાર માટે) અથવા ITR અને બિઝનેસ પુરાવો (સ્વરોજગારી માટે)
- છેલ્લા 6 મહિનાના બેંક સ્ટેટમેન્ટ
- પ્રોપર્ટી દસ્તાવેજો (સેલ એગ્રીમેન્ટ, ટાઈટલ ડીડ, મંજૂર બિલ્ડિંગ પ્લાન, જ્યાં લાગુ પડે ત્યાં RERA રજિસ્ટ્રેશન)
- પ્રોસેસિંગ ફી ચેક/ઓનલાઈન ચુકવણી
તમારા રોજગારના પ્રકાર અને પ્રોપર્ટીના પ્રકાર મુજબ જરૂરિયાતો થોડી બદલાઈ શકે છે, તેથી તમારા HDFC રિલેશનશિપ મેનેજર પાસેથી ચોક્કસ ચેકલિસ્ટ મેળવવી શ્રેષ્ઠ છે.
ફી અને ચાર્જીસ જે અવગણવા ન જોઈએ
જાહેર કરેલો વ્યાજ દર જ હોમ લોનનો એકમાત્ર ખર્ચ નથી. સહી કરતા પહેલા આ વિશે ચોક્કસ પૂછો:
- પ્રોસેસિંગ ફી: સામાન્ય રીતે લોન રકમનો એક ટકો, ન્યૂનતમ/મહત્તમ મર્યાદા સાથે
- લીગલ અને ટેકનિકલ વેલ્યુએશન ચાર્જ
- લોન એગ્રીમેન્ટ પર સ્ટેમ્પ ડ્યુટી (MODT), જે રાજ્ય મુજબ બદલાય છે
- કન્વર્ઝન/સ્વિચ ફી, જો તમે પછીથી ફિક્સ્ડથી ફ્લોટિંગ કે ઊલટું બદલવા માંગો છો
- પ્રીપેમેન્ટ/ફોરક્લોઝર ચાર્જ — વ્યક્તિગત ગ્રાહકો માટે ફ્લોટિંગ-રેટ લોનમાં સામાન્ય રીતે કોઈ ચાર્જ નથી, પરંતુ ફિક્સ્ડ-રેટ લોનમાં ચાર્જ હોઈ શકે છે
માત્ર હેડલાઈન વ્યાજ દર જ નહીં, પરંતુ સંપૂર્ણ ફી શેડ્યુલ વાંચવાથી તમને તમારા કુલ ઉધાર ખર્ચનું વધુ સચોટ ચિત્ર મળશે.
HDFC હોમ લોન વ્યાજ દર ઘટાડવાની 7 વ્યવહારુ રીતો
- અરજી કરતા પહેલા તમારો ક્રેડિટ સ્કોર સુધારો. હાલના બાકી ચૂકવણાં ચૂકવો, ટૂંકા ગાળામાં ઘણી લોન ઇન્ક્વાયરી ટાળો, અને અરજી કરતા પહેલા થોડા મહિના માટે તમારો ક્રેડિટ યુટિલાઈઝેશન ઓછો રાખો.
- તમારું ડાઉન પેમેન્ટ વધારો. ઓછો લોન-ટુ-વેલ્યુ રેશિયો સામાન્ય રીતે વધુ સારો દર અને બેંક માટે ઓછું જોખમ સૂચવે છે.
- જો પોસાય તો ટૂંકો સમયગાળો પસંદ કરો. ટૂંકા સમયગાળામાં ક્યારેક થોડો સારો દર મળે છે અને કુલ વ્યાજ ખર્ચ નાટકીય રીતે ઘટે છે.
- મજબૂત આવક ધરાવતા કો-અરજદારને ઉમેરો. કામ કરતા જીવનસાથી કે પરિવારના સભ્યને કો-અરજદાર બનાવવાથી તમારી સંયુક્ત પાત્રતા અને ક્યારેક દર પણ સુધરી શકે છે.
- HDFC બેંક સાથેના હાલના સંબંધનો લાભ લો. સેલેરી એકાઉન્ટ ધારકો કે હાલના ગ્રાહકોને ક્યારેક પસંદગીના દર મળે છે — હંમેશા પૂછો.
- વાટાઘાટ કરો, ખાસ કરીને મજબૂત પ્રોફાઇલ સાથે. ઉત્તમ ક્રેડિટ હિસ્ટ્રી અને સ્થિર, ઊંચી આવક ધરાવતા ગ્રાહકો માટે લોન કિંમતમાં વાટાઘાટની જગ્યા હોય છે.
- પછીથી બેલેન્સ ટ્રાન્સફરનો વિચાર કરો. જો થોડા વર્ષો પછી તમારો ક્રેડિટ પ્રોફાઇલ સુધરે, તો તમારી લોનને ઓછા દરે (HDFC કે અન્ય લેન્ડર સાથે) ટ્રાન્સફર કરવાથી તમારો વ્યાજ ખર્ચ નોંધપાત્ર રીતે ઘટી શકે છે — ફક્ત ટ્રાન્સફર ખર્ચ સામે બચતનું વજન કરો.
HDFC વિરુદ્ધ અન્ય મોટા લેન્ડર: ટૂંકી સરખામણી
2026 મુજબ, મોટી ભારતીય બેંકોમાં હોમ લોન વ્યાજ દર લગભગ સમાન રેન્જમાં શરૂ થાય છે — SBI જેવી સરકારી બેંકો ક્યારેક થોડા ઓછા શરૂઆતના દર (લગભગ 7.25%–8.70%) જાહેર કરે છે, જ્યારે HDFC બેંક, ICICI બેંક અને Axis બેંક જેવી મોટી પ્રાઇવેટ બેંકો ગ્રાહકના પ્રોફાઇલ મુજબ સ્પર્ધાત્મક દરે લોન આપે છે. જાહેર કરેલો સૌથી ઓછો “શરૂઆતનો” દર ભાગ્યે જ દરેક ગ્રાહકને મળે છે — તમારો અંતિમ દર સંપૂર્ણપણે તમારા વ્યક્તિગત ક્રેડિટ પ્રોફાઇલ પર આધારિત છે, તેથી નિર્ણય લેતા પહેલા થોડા ઇન-પ્રિન્સિપલ ક્વોટ મેળવવા યોગ્ય છે.
માત્ર સૌથી ઓછા હેડલાઈન આંકડા પાછળ ન દોડો — અસરકારક ખર્ચની સરખામણી કરો: વ્યાજ દર + પ્રોસેસિંગ ફી + કોઈપણ છુપાયેલા ચાર્જ + પ્રીપે કરવાની લવચીકતા, કારણ કે ઝીરો પ્રીપેમેન્ટ પેનલ્ટી સાથેનો થોડો ઊંચો દર ક્યારેક આક્રમક રીતે પ્રીપે કરવાની યોજના ધરાવતા શિસ્તબદ્ધ ગ્રાહક માટે સસ્તો પડી શકે છે.
તમારી HDFC હોમ લોન પર ટેક્સ લાભો
દર-શોપિંગની પ્રક્રિયામાં ઘણી વખત અવગણવામાં આવતી બાબત એ છે કે ભારતીય આવકવેરા કાયદા હેઠળ હોમ લોન કેટલાક ટેક્સ ફાયદા આપે છે:
- સેક્શન 24(b): સ્વ-કબજા ધરાવતી પ્રોપર્ટી માટે, ચૂકવેલા વ્યાજ પર વાર્ષિક ₹2 લાખ સુધીની કપાત.
- સેક્શન 80C: ચૂકવેલ મુદ્દલ પર વાર્ષિક ₹1.5 લાખ સુધીની કપાત (એકંદર 80C મર્યાદામાં, જે PPF, ELSS અને અન્ય સાધનોને પણ આવરી લે છે).
- સેક્શન 80EEA (જ્યાં લાગુ પડે): પ્રથમ વખત ઘર ખરીદનારાઓ માટે એફોર્ડેબલ હાઉસિંગ લોન પર વધારાની કપાત, ચોક્કસ શરતોને આધીન.
આ લાભો તમારો વાસ્તવિક ઉધાર ખર્ચ ઘટાડે છે, તેથી માત્ર હેડલાઈન વ્યાજ દર જ નહીં, પરંતુ સરખામણી કરતી વખતે આને પણ ધ્યાનમાં લેવું જોઈએ. ટેક્સ નિયમો દર વર્ષે બદલાય છે, તેથી ફાઈલ કરતા પહેલા લાયક ચાર્ટર્ડ એકાઉન્ટન્ટ અથવા આવકવેરા વિભાગની અધિકૃત વેબસાઈટ સાથે નવીનતમ લાગુ મર્યાદા ચકાસવી સારો વિચાર છે.
ગ્રાહકો દ્વારા થતી સામાન્ય ભૂલો
- માત્ર વ્યાજ દર પર ધ્યાન કેન્દ્રિત કરવું અને પ્રોસેસિંગ ફી, ઈન્સ્યોરન્સ બંડલિંગ અને પ્રીપેમેન્ટ શરતોને અવગણવી.
- અરજી કરતા પહેલા ક્રેડિટ સ્કોર ન ચકાસવો, જેના કારણે અપેક્ષા કરતા ઓછી ઓફર કે નકારણ થઈ શકે.
- માત્ર EMI ઘટાડવા માટે મહત્તમ સમયગાળો પસંદ કરવો, વર્ષો દરમિયાન કેટલું વધારાનું વ્યાજ થાય છે તે સમજ્યા વગર.
- ફિક્સ્ડ-થી-ફ્લોટિંગ કન્વર્ઝન ક્લોઝની ફાઈન પ્રિન્ટ ન વાંચવી, ખાસ કરીને TruFixed પ્રોડક્ટ્સ સાથે.
- લેન્ડર્સ વચ્ચે સરખામણી ન કરવી અને પ્રથમ મળેલી ઓફર સ્વીકારી લેવી.
અગાઉથી થોડી કાળજી — બે-ત્રણ લેન્ડર્સની સરખામણી, તમારો ક્રેડિટ રિપોર્ટ ચકાસવો, અને સેન્ક્શન લેટર કાળજીપૂર્વક વાંચવો — 15-20 વર્ષની લોન દરમિયાન નોંધપાત્ર રકમ બચાવી શકે છે.
વારંવાર પુછાતા પ્રશ્નો (FAQs)
Q1. હાલમાં HDFC હોમ લોનનો વ્યાજ દર કેટલો છે?
Ans – સપ્ટેમ્બર 2026 મુજબ, સારી પાત્રતા ધરાવતા પગારદાર ગ્રાહકો માટે HDFC બેંકના હોમ લોન વ્યાજ દર લગભગ 7.90% વાર્ષિકથી શરૂ થાય છે, જે ક્રેડિટ પ્રોફાઇલ, લોન રકમ અને રોજગારના પ્રકાર મુજબ વધે છે. ચોક્કસ વર્તમાન દર માટે હંમેશા અધિકૃત HDFC બેંક વેબસાઈટ ચકાસો, કારણ કે દર સમયાંતરે બદલાય છે.
Q2. HDFC હોમ લોન વ્યાજ દર ફિક્સ્ડ છે કે ફ્લોટિંગ?
Ans – HDFC બંને ઓફર કરે છે. મોટાભાગના ગ્રાહકો Adjustable Rate Home Loan (ફ્લોટિંગ) પસંદ કરે છે, જ્યારે TruFixed વિકલ્પ શરૂઆતના સમયગાળા માટે દરને ફિક્સ્ડ રાખે છે, ત્યારબાદ તે ફ્લોટિંગમાં ફેરવાય છે.
Q3. મારો HDFC હોમ લોન વ્યાજ દર કેવી રીતે નક્કી થાય છે?
Ans – તે બેંકના બેન્ચમાર્ક રેટ વત્તા તમારા ક્રેડિટ સ્કોર, આવક પ્રોફાઇલ, લોન-ટુ-વેલ્યુ રેશિયો, રોજગારના પ્રકાર અને ફાઇનાન્સ કરવામાં આવતી પ્રોપર્ટી દ્વારા નક્કી થતા સ્પ્રેડ પર આધારિત છે.
Q4. શું હું મારો હાલનો HDFC હોમ લોન વ્યાજ દર ઘટાડી શકું?
Ans – હા. તમે નજીવી ફી માટે HDFC ની રેટ કન્વર્ઝન સુવિધાનો ઉપયોગ કરીને બેંકના નવીનતમ દર પર સ્વિચ કરી શકો છો, અથવા જો તમને ક્યાંક નોંધપાત્ર રીતે સારી શરતો મળે તો બેલેન્સ ટ્રાન્સફરનો વિચાર કરી શકો છો.
Q5. શું HDFC હોમ લોન પર પ્રીપેમેન્ટ પેનલ્ટી છે?
Ans – RBI ના નિયમો મુજબ, ફ્લોટિંગ-રેટ હોમ લોન ધરાવતા વ્યક્તિગત ગ્રાહકો માટે સામાન્ય રીતે કોઈ પ્રીપેમેન્ટ કે ફોરક્લોઝર પેનલ્ટી નથી. ફિક્સ્ડ-રેટ લોનમાં ચાર્જ હોઈ શકે છે — તમારા લોન એગ્રીમેન્ટમાં આ ચકાસો.
Q6. શ્રેષ્ઠ HDFC હોમ લોન દર માટે મારો ક્રેડિટ સ્કોર કેટલો હોવો જોઈએ?
Ans – સામાન્ય રીતે, 750 કે તેથી વધુ CIBIL સ્કોર તમને શ્રેષ્ઠ કિંમત બ્રેકેટમાં મૂકે છે. તેનાથી ઓછો સ્કોર પણ પાત્ર ગણાઈ શકે છે, પરંતુ સામાન્ય રીતે વધુ સ્પ્રેડ સાથે.
Q7. શું HDFC સ્વરોજગારી વ્યક્તિઓને હોમ લોન આપે છે?
Ans – હા, HDFC બેંક સ્વરોજગારી વ્યાવસાયિકો અને બિઝનેસ માલિકોને હોમ લોન આપે છે, જોકે દસ્તાવેજી જરૂરિયાતો (જેમ કે ITR અને બિઝનેસ પુરાવો) અને કિંમત પગારદાર અરજદારો કરતાં થોડી અલગ હોઈ શકે છે.
Q8. શું HDFC હોમ લોન પ્રથમ વખત ઘર ખરીદનારાઓ માટે સારી છે?
Ans – હા, સ્પર્ધાત્મક વ્યાજ દર, લાંબો સમયગાળો અને લવચીક રિપેમેન્ટ વિકલ્પોને કારણે HDFC પ્રથમ વખત ઘર ખરીદનારાઓ માટે યોગ્ય વિકલ્પ છે.
અંતિમ વિચારો
હોમ લોન વ્યાજ દર હંમેશા વ્યાપક અર્થતંત્ર સાથે વધઘટ કરતા રહેશે, પરંતુ તમારા નિયંત્રણમાં રહેલા પરિબળો — તમારો ક્રેડિટ સ્કોર, તમારું ડાઉન પેમેન્ટ, તમારો સમયગાળો પસંદગી, અને તમે લેન્ડર્સની કેટલી કાળજીપૂર્વક સરખામણી કરો છો — બેંક દ્વારા જાહેર કરાયેલા હેડલાઈન દર જેટલા જ મહત્વના છે. કંઈપણ સહી કરતા પહેલા, લેખિત સેન્ક્શન લેટર મેળવો, ફી શેડ્યુલ લાઈન-બાય-લાઈન વાંચો, અને વાટાઘાટ કરવામાં કે શોધખોળ કરવામાં અચકાશો નહીં. મજબૂત ક્રેડિટ પ્રોફાઇલ ધરાવતો સારી રીતે માહિતગાર ગ્રાહક લગભગ હંમેશા હોમપેજ પર દેખાતા “શરૂઆતના” દર કરતાં વધુ સારો ડીલ મેળવવાની સ્થિતિમાં હોય છે.
અસ્વીકરણ: આ લેખમાં ઉલ્લેખિત વ્યાજ દર, ફી અને પાત્રતા માપદંડ સૂચક છે અને બેંકના વિવેકબુદ્ધિ મુજબ બદલાઈ શકે છે. કોઈપણ ઉધાર નિર્ણય લેતા પહેલા કૃપા કરીને HDFC બેંક અથવા તેની અધિકૃત વેબસાઈટ સાથે નવીનતમ દર અને શરતો ચકાસો. આ લેખ માત્ર માહિતીના હેતુ માટે છે અને તે નાણાકીય સલાહ નથી.

Shilpesh Rathod is the founder of All Finance Knowledge. He holds a B.Com degree along with JAIIB and CAIIB banking certifications, and brings 19+ years of experience in the banking sector across savings, investments, and financial planning. Read more: https://allfinanceknowledge.com/about-us/